
ബാങ്കിംഗ് രംഗത്ത് ഏറെ അഭിമാനകരമായ ശതാബ്ദിയിലേക്ക് അടുക്കുകയാണ് കേരളം ആസ്ഥാനമാക്കിയ പ്രധാന ബാങ്കായ സൗത്ത് ഇന്ത്യന് ബാങ്ക്. നൂറ്റാണ്ടിന്റെ പാരമ്പര്യമുള്ള ഒരു ബാങ്കിംഗ് സ്ഥാപനം എങ്ങനെയാണ് പുതിയ കാലത്തെ ‘ജെന് സി’ തലമുറയുടെയും ഡിജിറ്റല് വിപ്ലവത്തിന്റെയും വേഗതയ്ക്കൊപ്പം സഞ്ചരിക്കുന്നത്? 1996 ല് ഒരു പ്രൊബേഷണറി ഓഫീസറായി ഔദ്യോഗിക ജീവിതം ആരംഭിച്ച്, ഇന്ന് സൗത്ത് ഇന്ത്യന് ബാങ്കിന്റെ എക്സിക്യൂട്ടീവ് വൈസ് പ്രസിഡന്റായി ബാങ്കിന്റെ പ്രവര്ത്തനങ്ങളെ നയിക്കുന്ന ആന്റോ ജോര്ജ്ജ് ടി തന്റെ 36 വര്ഷത്തെ ബാങ്കിംഗ് അനുഭവങ്ങള് പ്രോഫിറ്റ് സ്റ്റാന്ഡേര്ഡ് മാഗസീനുമായി പങ്കുവെക്കുകയാണ്. മാനുവല് ബാങ്കിംഗില് നിന്ന് 98 ശതമാനം ഇടപാടുകളും ഡിജിറ്റലായി മാറുന്ന ഇക്കാലത്ത്, ‘ഇ-ലോക്ക്,’ഇ-ലിമിറ്റ്’ പോലെയുള്ള വിപ്ലവകരമായ സുരക്ഷാ സംവിധാനങ്ങളിലൂടെ എങ്ങനെയാണ് സൗത്ത് ഇന്ത്യന് ബാങ്ക് ഉപഭോക്താക്കളുടെ വിശ്വാസമാര്ജിച്ചതെന്നും കേരളത്തിന്റെ സ്വന്തം ബാങ്ക് എന്ന നിലയില് നിന്നും ഒരു പാന് ഇന്ത്യന് ബാങ്കായി മാറിയതെന്നും അദ്ദേഹം വിശദമാക്കുന്നു…
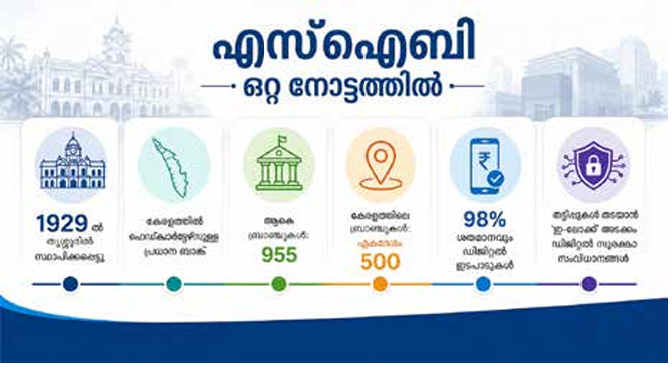
1929 ല് തൃശൂരില് പ്രവര്ത്തനമാരംഭിച്ച സൗത്ത് ഇന്ത്യന് ബാങ്ക് ഇന്ന് ദക്ഷിണേന്ത്യയിലെ തന്നെ ശ്രദ്ധേയ സാന്നിധ്യമായി മാറിയിരിക്കുന്നു. നൂറു വര്ഷത്തിലേക്ക് എത്തുന്ന ബാങ്കിന്റെ വളര്ച്ചയെ എങ്ങനെയാണ് താങ്കള് വിലയിരുത്തുന്നത്?
കഴിഞ്ഞ നാല്-അഞ്ച് വര്ഷമായി ബാങ്ക് വിപണിയുടെ പൊതുവളര്ച്ചയെക്കാള് മികച്ച വളര്ച്ച കൈവരിച്ചിട്ടുണ്ടെങ്കിലും, വളര്ച്ചയുടെ വേഗതയേക്കാള് അതിന്റെ സുസ്ഥിരതയ്ക്കാണ് ഞങ്ങള് പ്രാധാന്യം നല്കിയിട്ടുള്ളത്. ബാലന്സ് ഷീറ്റിന്റെ വലിപ്പം വര്ധിപ്പിക്കുക എന്നത് മാത്രമായിരുന്നില്ല ലക്ഷ്യം; മികച്ച ഗുണമേന്മയുള്ള ആസ്തികള് സൃഷ്ടിക്കുകയും, പ്രത്യേകിച്ച് ഉയര്ന്ന നിലവാരമുള്ള വായ്പകളാണ് പോര്ട്ട്ഫോളിയോയിലേക്ക് ഉള്പ്പെടുത്തുന്നതെന്ന് ഉറപ്പാക്കുകയും ചെയ്യുകയായിരുന്നു ഞങ്ങളുടെ സമീപനം. ഗുണമേന്മയില് വിട്ടുവീഴ്ച ചെയ്ത് അമിതമായോ അശ്രദ്ധമായോ വളരുക എന്നത് ബാങ്കിന്റെ നയമല്ല.
ബാങ്കിന്റെ ബാലന്സ് ഷീറ്റ് പരിശോധിച്ചാല്, ബിസിനസ് വലുപ്പം കൂട്ടുന്നതില് മാത്രം ഞങ്ങള് ഒതുങ്ങിയിട്ടില്ലെന്ന് വ്യക്തമാകും. എല്ലാ വിഭാഗങ്ങളിലുമുള്ള വളര്ച്ചയ്ക്കൊപ്പം ആസ്തി ഗുണമേന്മ, എന്പിഎ അനുപാതം, സ്ലിപ്പേജ് റേഷ്യോ, മൂലധന പര്യാപ്തതാ അനുപാതം, നെറ്റ് ഇന്ററസ്റ്റ് മാര്ജിന്, പ്രൊവിഷന് കവറേജ് റേഷ്യോ തുടങ്ങിയ നിര്ണായക സൂചികകളിലും ഒരേസമയം മെച്ചപ്പെട്ട പ്രകടനം ഉറപ്പാക്കാനാണ് ബാങ്ക് ശ്രദ്ധിച്ചത്. വളര്ച്ചയും റിസ്ക് നിയന്ത്രണവും ലാഭക്ഷമതയും തമ്മില് ശരിയായ സന്തുലനം നിലനിര്ത്തിയാണ് ബാങ്ക് മുന്നോട്ട് പോകുന്നത്.
ബാങ്കിങ് മേഖലയില് സൗത്ത് ഇന്ത്യന് ബാങ്ക് സ്വയം എങ്ങനെയാണ് പൊസിഷന് ചെയ്യുന്നത്? കേരളത്തില് എത്രമാത്രം വലിയ സാന്നിധ്യമാണ് എസ്ഐബി?
സൗത്ത് ഇന്ത്യന് ബാങ്കിന്റെ ഏറ്റവും വലിയ ശക്തി ദക്ഷിണേന്ത്യയാണ്, പ്രത്യേകിച്ച് കേരളം. ബാങ്കിന്റെ 952 ശാഖകളില് ഏകദേശം 500 എണ്ണം കേരളത്തിലാണ് പ്രവര്ത്തിക്കുന്നത്. കൂടാതെ, ബാങ്കിന്റെ പ്രധാന നിക്ഷേപ സമാഹരണവും കേരളത്തില് നിന്നാണ് വരുന്നത്. പ്രത്യേകിച്ച്, മൊത്തം നിക്ഷേപങ്ങളില് ഏകദേശം 30 ശതമാനവും എന്ആര്ഐ ഡെപ്പോസിറ്റുകളാണ്, ഇതില് വലിയൊരു പങ്കും കേരളവുമായി ബന്ധപ്പെട്ടതാണ്.
കേരളവുമായി ബന്ധപ്പെട്ട് ബാങ്കിന് വ്യക്തമായ ഒരു ലക്ഷ്യമുണ്ട്. കേരളത്തില് ആസ്ഥാനമുള്ള പ്രമുഖ ബാങ്കുകളുടെ എണ്ണം കുറഞ്ഞുവരുന്ന സാഹചര്യത്തില്, കേരളത്തിന്റെ സ്വന്തം ‘പ്രിഫേര്ഡ് ബാങ്കാ’യി സൗത്ത് ഇന്ത്യന് ബാങ്കിനെ കൂടുതല് ശക്തമായി ഉയര്ത്തിക്കൊണ്ടുവരാനാണ് ശ്രമം. വിപുലമായ ശാഖാ ശൃംഖലയും ശക്തമായ ഡിജിറ്റല് സേവനങ്ങളും ഉപയോഗപ്പെടുത്തി കേരളത്തിലെ ഏറ്റവും വിശ്വസ്തവും പ്രിയപ്പെട്ടതുമായ ബാങ്കായി മാറുക എന്നതാണ് ബാങ്കിന്റെ ദീര്ഘകാല ലക്ഷ്യം.
അതേസമയം തന്നെ, വായ്പാ ബിസിനസിന്റെ കാര്യത്തില് ബാങ്ക് കൂടുതല് ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നത് കേരളത്തിന് പുറത്തുള്ള ദക്ഷിണേന്ത്യന് സംസ്ഥാനങ്ങളായ തമിഴ്നാട്, കര്ണാടക, ആന്ധ്രപ്രദേശ്, തെലങ്കാന എന്നിവിടങ്ങളിലാണ്. എംഎസ്എംഇ, ഗോള്ഡ് ലോണ് തുടങ്ങിയ പ്രധാന വായ്പാ വിഭാഗങ്ങളില് ഏറ്റവും മികച്ച വളര്ച്ച രേഖപ്പെടുത്തുന്നതും ഈ വിപണികളിലാണ്. അതിനാല് ഭാവിയിലും വായ്പാ വളര്ച്ചയുടെ പ്രധാന കേന്ദ്രമായി ഈ മേഖല തുടരുമെന്നാണ് ബാങ്കിന്റെ വിലയിരുത്തല്.
ഉത്തരേന്ത്യയില് നിലവിലുള്ള സാന്നിധ്യം നിലനിര്ത്തുന്നതിനൊപ്പം ഡെല്ഹി, മുംബൈ, പൂനെ തുടങ്ങിയ രാജ്യത്തെ പ്രധാന സാമ്പത്തിക കേന്ദ്രങ്ങളിലെ സാന്നിധ്യം ശക്തമാക്കുകയും ചെയ്യും.
സുസ്ഥിര വളര്ച്ചയുടെ പ്രാധാന്യത്തെക്കുറിച്ച് പറഞ്ഞല്ലോ. എസ്ഐബി 100 വര്ഷത്തിലേക്കെത്താന് 3 വര്ഷം മാത്രം ശേഷിക്കെ എന്താണ് നിര്ണായക വളര്ച്ചാ പദ്ധതികള്?
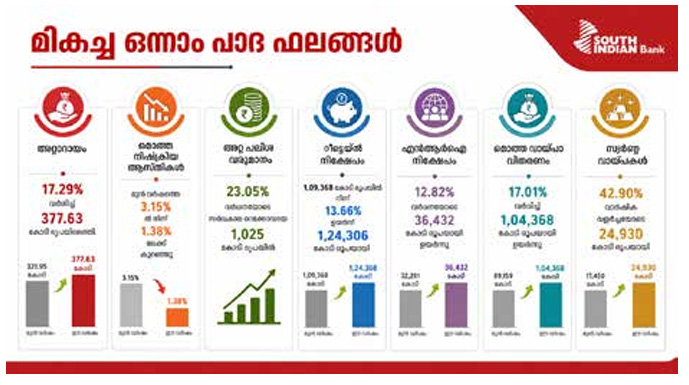
മുന്നോട്ടുള്ള വളര്ച്ച സുസ്ഥിരവും ഗുണമേന്മയുള്ളതുമാക്കുകയാണ് ഞങ്ങളുടെ ലക്ഷ്യം. അതിനായി നിരവധി പദ്ധതികളാണ് ബാങ്ക് ആവിഷ്കരിച്ചിരിക്കുന്നത്. ഒന്നാമതായി, 2029 ലെ സെന്റിനറി വര്ഷം ലക്ഷ്യമിട്ട് ശാഖാ വ്യാപനം ശക്തമാക്കും. രണ്ടാമതായി, റീട്ടെയില്, എംഎസ്എംഇ, അഗ്രികള്ച്ചര് എന്നിവ ഉള്പ്പെടുന്ന റാം (ആര്എഎം) വിഭാഗത്തില് കൂടുതല് ശ്രദ്ധ കേന്ദ്രീകരിക്കുകയും വളര്ച്ച വേഗത്തിലാക്കുകയും ചെയ്യും. കഴിഞ്ഞ ഏതാനും വര്ഷങ്ങളായി ഈ വിഭാഗത്തില് മികച്ച വളര്ച്ചയാണ് രേഖപ്പെടുത്തുന്നത്. പ്രത്യേകിച്ച്, കഴിഞ്ഞ വര്ഷം മാത്രം ഗോള്ഡ് ലോണ് പോര്ട്ട്ഫോളിയോ 42.90 ശതമാനത്തിലേറെ വളര്ന്ന് ഏകദേശം 24,930 കോടി രൂപയിലെത്തി. സുരക്ഷിതമായ വായ്പാ വിഭാഗമായാണ് ഗോള്ഡ് ലോണിനെ ബാങ്ക് കാണുന്നത്.
അതേസമയം, ഉയര്ന്ന ഗുണമേന്മയുള്ള കോര്പ്പറേറ്റ് അക്കൗണ്ടുകളെയും ബാങ്ക് തുടര്ന്നും ഓണ്ബോര്ഡ് ചെയ്യും. വലിയ കോര്പ്പറേറ്റ് വിഭാഗത്തില് ‘എ’ അല്ലെങ്കില് അതിനു മുകളില് റേറ്റ് ചെയ്ത അക്കൗണ്ടുകളുടെ വിഹിതം 98.81% ആണ്. ഈ ഗുണനിലവാരം നിലനിര്ത്തുന്നത് ബാങ്കിന്റെ പ്രധാന തന്ത്രമാണ്. എന്നാല് മികച്ച റേറ്റിങ് ഉള്ള പൊതുമേഖലാ സ്ഥാപനങ്ങളും വലിയ കോര്പ്പറേറ്റുകളും പലിശനിരക്കില് കൂടുതല് ചര്ച്ച നടത്തുന്നതിനാല് നെറ്റ് ഇന്ററസ്റ്റ് മാര്ജിനില് (എന്ഐഎം) സമ്മര്ദമുണ്ടാകാറുണ്ട്. അതിനാല് റീട്ടെയില്, എംഎസ്എംഇ വിഭാഗങ്ങളിലെ വളര്ച്ചയിലൂടെയാണ് ഇത് സന്തുലിതമാക്കാന് ബാങ്ക് ശ്രമിക്കുന്നത്.
ഡിജിറ്റല് ബാങ്കിങ്ങിലും സാങ്കേതികവിദ്യയിലും ചുവടുറപ്പിച്ചാണ് സൗത്ത് ഇന്ത്യന് ബാങ്ക് മുന്നോട്ടു പോകുന്നത്. ബാങ്കിംഗ് മേഖലയ്ക്ക് തന്നെ ഒരു മാതൃകയാണ് ഇക്കാര്യത്തില് എസ്ഐബി. ഈ വിഭാഗത്തില് ഭാവി തന്ത്രങ്ങള് എന്തൊക്കെയാണ്?
ഡിജിറ്റല് ബാങ്കിങ്ങിനും സാങ്കേതികവിദ്യ അധിഷ്ഠിത സേവനങ്ങള്ക്കും കൂടുതല് പ്രാധാന്യം നല്കാനാണ് സൗത്ത് ഇന്ത്യന് ബാങ്കിന്റെ തീരുമാനം. ഇതിനായി ഡിജിറ്റല് മാര്ക്കറ്റിങ്ങിലെ നിക്ഷേപം വര്ധിപ്പിക്കുന്നതിനൊപ്പം, ‘എസ്ഐബി റെഡ്’ എന്ന പേരില് ഒരു ഡിജിറ്റല് ബാങ്കിംഗ് ആശയവും ബാങ്ക് അവതരിപ്പിച്ചിട്ടുണ്ട്. ബാങ്കിന്റെ ഐടി വിഭാഗം തന്നെയാണ് ഈ പ്ലാറ്റ്ഫോമിന്റെ സാങ്കേതിക വികസനം നടത്തുന്നത്.
ഇന്ന് ബാങ്കിന്റെ മൊത്തം ഇടപാടുകളില് ഏകദേശം 98 ശതമാനവും ഡിജിറ്റല് ചാനലുകളിലൂടെയാണ് നടക്കുന്നത്. പ്രത്യേകിച്ച് ജെന് സി ഉള്പ്പെടെയുള്ള പുതിയ തലമുറ ഉപഭോക്താക്കള്ക്ക് ബാങ്ക് ശാഖകളിലെത്തി ഇടപാടുകള് നടത്തുന്നതിനേക്കാള് മൊബൈല്, ഓണ്ലൈന് പ്ലാറ്റ്ഫോമുകള് ഉപയോഗിക്കുന്നതിനാണ് കൂടുതല് താല്പര്യം. യുപിഐയുടെ വ്യാപനവും, ആര്ട്ടിഫിഷ്യല് ഇന്റലിജന്സ് അധിഷ്ഠിത സേവനങ്ങളുടെ വളര്ച്ചയും ഡിജിറ്റല് ബാങ്കിങ്ങിലേക്കുള്ള ഈ മാറ്റത്തിന് കൂടുതല് വേഗം പകരുന്നുണ്ട്.
ഈ സാഹചര്യത്തില് ഉപഭോക്തൃ സുരക്ഷയ്ക്കും ബാങ്ക് പ്രത്യേക പ്രാധാന്യം നല്കുന്നു. ബാങ്കിന്റെ മൊബൈല് ബാങ്കിങ് ആപ്ലിക്കേഷനായ ‘മിറര് പ്ലസ്’ ല് ലഭ്യമായ ‘ഇ-ലോക്ക്’ എന്ന സുരക്ഷാ സംവിധാനം ഇതിനൊരു ഉദാഹരണമാണ്. വര്ധിച്ചുവരുന്ന ഡിജിറ്റല് തട്ടിപ്പുകളുടെ പശ്ചാത്തലത്തില്, ഉപഭോക്താക്കള്ക്ക് ഒരു ക്ലിക്കിലൂടെ അവരുടെ എല്ലാ ഡിജിറ്റല് ബാങ്കിങ് ഇടപാടുകളും താല്ക്കാലികമായി ലോക്ക് ചെയ്യാന് ഈ സംവിധാനത്തിലൂടെ സാധിക്കും. കാര്ഡ് വിവരങ്ങളോ പാസ്വേഡുകളോ പിന് നമ്പറോ മറ്റൊരാളുടെ കൈവശം എത്തിയാലും, ഉപഭോക്താവ് ഇ-ലോക്ക് തുറക്കാതെ ഡിജിറ്റല് ഇടപാടുകള് നടത്താന് കഴിയില്ല. അതിനാല് അക്കൗണ്ടിന്റെ സുരക്ഷ വര്ധിപ്പിക്കുന്നതില് ഈ സംവിധാനം നിര്ണായക പങ്കുവഹിക്കുന്നു.
ഈ നവീന സുരക്ഷാ സംവിധാനത്തിന് ബാങ്കിന് നിരവധി സാങ്കേതികവിദ്യാ പുരസ്കാരങ്ങളും ലഭിച്ചിട്ടുണ്ട്. ഡിജിറ്റല് ബാങ്കിങ് വേഗത്തില് വളരുന്ന ഇന്നത്തെ സാഹചര്യത്തില് ഉപഭോക്താക്കള്ക്ക് കൂടുതല് സുരക്ഷിതവും സൗകര്യപ്രദവുമായ ബാങ്കിങ് അനുഭവം നല്കുകയാണ് ബാങ്കിന്റെ ലക്ഷ്യം.
ഡിജിറ്റല് സേവനങ്ങള് ഇപ്രകാരം എസ്ഐബിയുടെ മുഖമുദ്രയായി മാറിയതെങ്ങനെയാണ്?
സൗത്ത് ഇന്ത്യന് ബാങ്ക് സാങ്കേതികവിദ്യയെ ബാങ്കിന്റെ വളര്ച്ചയുടെയും പ്രവര്ത്തന മികവിന്റെയും പ്രധാന അടിത്തറയായാണ് കാണുന്നത്. ബാങ്കിന്റെ കോര് ബാങ്കിങ് സൊലൂഷനായി ഉപയോഗിക്കുന്നത് ഫിനക്കിള് (Finacle) ആണ്. ഇന്ത്യയില് ഈ കോര് ബാങ്കിങ് പ്ലാറ്റ്ഫോം സ്വീകരിച്ച ആദ്യ ബാങ്കുകളില് ഒന്നാണ് സൗത്ത് ഇന്ത്യന് ബാങ്ക്. അന്നത്തെ ചെയര്മാനായിരുന്ന ശ്രീ. സേതു മാധവന്റെ ദീര്ഘവീക്ഷണമുള്ള തീരുമാനത്തിന്റെ ഭാഗമായാണ് വലിയ നിക്ഷേപത്തോടെ ഫിനക്കിള് നടപ്പാക്കിയത്. ഇന്ന് ബാങ്കിന്റെ ഡിജിറ്റല് ശേഷി ഇത്രയധികം വളരാന് ആ തീരുമാനം നിര്ണായക പങ്കുവഹിച്ചിട്ടുണ്ടെന്നാണ് വിലയിരുത്തല്.
ബാങ്കിന് ശക്തമായ ഒരു ഇന്-ഹൗസ് ഐടി ടീമുണ്ട്. ബാങ്കിന്റെ മൊബൈല് ബാങ്കിങ് ആപ്ലിക്കേഷന് ഉള്പ്പെടെയുള്ള നിരവധി ഡിജിറ്റല് പ്ലാറ്റ്ഫോമുകള് ആന്തരികമായി വികസിപ്പിച്ചതാണ്. പുറം വെണ്ടര്മാരെ ആശ്രയിക്കുന്നതിനേക്കാള് സ്വന്തം സാങ്കേതിക സംഘത്തിന്റെ കഴിവുകളാണ് ബാങ്ക് കൂടുതല് പ്രയോജനപ്പെടുത്തുന്നത്. ഗണ്യമായൊരു തുക ബാങ്ക് എല്ലാ വര്ഷവും ഐടി മേഖലയിലേക്ക് ചെലവഴിക്കുന്നുണ്ട്. .ഉപഭോക്തൃ അനുഭവം മെച്ചപ്പെടുത്തുക, ബാങ്കിങ് നടപടിക്രമങ്ങള് കൂടുതല് ലളിതമാക്കുക, ഡിജിറ്റല് സേവനങ്ങള് വികസിപ്പിക്കുക എന്നിവയാണ് ഈ നിക്ഷേപത്തിന്റെ പ്രധാന ലക്ഷ്യങ്ങള്.
അതേസമയം, സാങ്കേതികവിദ്യയില് നിക്ഷേപിക്കുന്നതിനൊപ്പം ജീവനക്കാരുടെ നൈപുണ്യ വികസനത്തിനും ബാങ്ക് വലിയ പ്രാധാന്യം നല്കുന്നുണ്ട്. ഇതിനായി പരമ്പരാഗത ക്ലാസ് റൂം പരിശീലനത്തിനൊപ്പം ലേണിംഗ് മാനേജ്മെന്റ് സിസ്റ്റം (എല്എംഎസ്) വഴിയുള്ള പരിശീലനവും നടപ്പാക്കുന്നുണ്ട്. ഓരോ ജീവനക്കാരനും പ്രതിവര്ഷം നിശ്ചിത സമയത്തെ പരിശീലനം നിര്ബന്ധമായും പൂര്ത്തിയാക്കണം. പരിശീലനത്തിന് ശേഷം നടത്തുന്ന പരീക്ഷ വിജയിച്ചാല് മാത്രമേ അതിന്റെ ക്രെഡിറ്റ് ലഭിക്കൂ. ജീവനക്കാരുടെ അറിവും പ്രൊഫഷണല് കഴിവുകളും തുടര്ച്ചയായി പുതുക്കി നിലനിര്ത്തുക എന്നതാണ് ഇതിലൂടെ ബാങ്ക് ലക്ഷ്യമിടുന്നത്.
പുതിയ ഫിനാന്ഷ്യല് അസറ്റുകളും നിക്ഷേപ മാര്ഗങ്ങളും വര്ധിക്കുന്ന സാഹചര്യത്തില് ബാങ്കിന്റെ തന്ത്രം എന്താണ്?
മ്യൂച്വല് ഫണ്ടുകള്, ഓഹരികള്, മറ്റ് നിക്ഷേപ ഉല്പ്പന്നങ്ങള് എന്നിവയുടെ ജനപ്രീതി വര്ധിച്ചിട്ടുണ്ടെങ്കിലും, ബാങ്ക് നിക്ഷേപങ്ങളുടെ പ്രസക്തി ഇന്നും ശക്തമായി തുടരുന്നുവെന്നാണ് സൗത്ത് ഇന്ത്യന് ബാങ്കിന്റെ വിലയിരുത്തല്. പ്രത്യേകിച്ച്, ഫിക്സഡ് ഡെപ്പോസിറ്റ് (എഫ്ഡി) പോലുള്ള നിക്ഷേപങ്ങള്ക്ക് ലഭിക്കുന്ന ഉറപ്പുള്ള വരുമാനം മറ്റ് പല നിക്ഷേപ മാര്ഗങ്ങളിലും ലഭ്യമല്ല. മ്യൂച്വല് ഫണ്ടുകള് പോലുള്ള ഉല്പ്പന്നങ്ങളില് സാധാരണയായി പറയുന്നത് ചരിത്രപരമായ റിട്ടേണുകളാണ്. വിപണി സാഹചര്യങ്ങള്ക്കനുസരിച്ച് അവയുടെ മൂല്യം ഉയരുകയും താഴുകയും ചെയ്യും. ഉദാഹരണത്തിന്, പശ്ചിമേഷ്യയിലെ യുദ്ധം പോലെയുള്ള ഭൗമരാഷ്ട്രീയ പ്രതിസന്ധികള് മ്യൂച്വല് ഫണ്ടുകളുടെ മൂല്യത്തെയും ബാധിക്കാറുണ്ട്.
എന്നാല് ഫിക്സഡ് ഡെപ്പോസിറ്റിന്റെ പ്രധാന പ്രത്യേകത, നിക്ഷേപം നടത്തുമ്പോള് നിശ്ചയിക്കുന്ന പലിശനിരക്ക് മുഴുവന് കാലാവധിയിലും ഉറപ്പുള്ളതായിരിക്കും എന്നതാണ്. ഒരിക്കല് പലിശനിരക്ക് നിശ്ചയിച്ചുകഴിഞ്ഞാല് വിപണിയിലെ ചാഞ്ചാട്ടങ്ങള് അതിനെ ബാധിക്കില്ല. അതിനാല് വളര്ച്ചക്കൊപ്പം നിക്ഷേപത്തിന്റെ സുരക്ഷയ്ക്കും പ്രാധാന്യം നല്കുന്ന നിക്ഷേപകര് ഇന്നും ബാങ്ക് ഡെപ്പോസിറ്റുകളെയാണ് കൂടുതല് ആശ്രയിക്കുന്നത്.
ഈ പ്രവണതയുടെ പ്രതിഫലനം ബാങ്കിന്റെ നിക്ഷേപ വളര്ച്ചയിലും പ്രകടമാണ്. കഴിഞ്ഞ വര്ഷം സൗത്ത് ഇന്ത്യന് ബാങ്കിന്റെ ഡെപ്പോസിറ്റ് ബേസ് മികച്ച വളര്ച്ച രേഖപ്പെടുത്തിയിട്ടുണ്ട്. ബാങ്കിന്റെ അഭിപ്രായത്തില്, ഫിക്സഡ് ഡെപ്പോസിറ്റുകളുടെ പ്രാധാന്യം ഒരിക്കലും നഷ്ടപ്പെടില്ല. ഉദാഹരണത്തിന്, ഒരു നിക്ഷേപത്തിന് 6.6 ശതമാനം പലിശനിരക്ക് ഉറപ്പാക്കിയിട്ടുണ്ടെങ്കില്, വിപണിയില് എന്ത് സംഭവിച്ചാലും ആ വരുമാനം ലഭിക്കും.
കൂടാതെ, ബാങ്ക് നിക്ഷേപങ്ങളുടെ മറ്റൊരു പ്രധാന നേട്ടം അവയുടെ ഉയര്ന്ന ലിക്വിഡിറ്റിയാണ്. അടിയന്തര സാമ്പത്തിക ആവശ്യങ്ങള് ഉണ്ടാകുന്ന സാഹചര്യത്തില് നിക്ഷേപം എപ്പോള് വേണമെങ്കിലും പിന്വലിക്കുകയോ അവസാനിപ്പിക്കുകയോ ചെയ്യാം. സാധാരണയായി, നിക്ഷേപിച്ച തുകയ്ക്ക് നഷ്ടം സംഭവിക്കില്ല എന്നത് നിക്ഷേപകര്ക്ക് അധിക സുരക്ഷയും ആത്മവിശ്വാസവും നല്കുന്ന ഘടകമാണ്.
ഡിജിറ്റല് ബാങ്കിങ് അതിവേഗം വളരുമ്പോള്, ശാഖകളുടെ പ്രസക്തി കുറയുമോ?
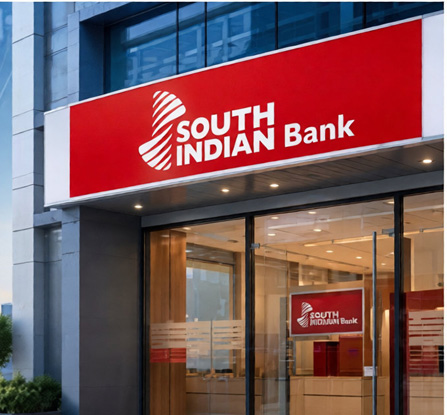
ഡിജിറ്റലൈസേഷന് വേഗത്തില് വളരുന്ന സാഹചര്യത്തില് ഫിസിക്കല് ബാങ്ക് ശാഖകളുടെ പ്രസക്തിയെക്കുറിച്ച് പലരും ചോദിക്കാറുണ്ട്. സൗത്ത് ഇന്ത്യന് ബാങ്കിന്റെ, സാങ്കേതിക വിദ്യയോടൊപ്പം പാരമ്പര്യത്തെയും ശക്തമായി മുറുകെപ്പിടിക്കുന്ന സമീപനത്തിന്റെ പ്രസക്തി അവിടെയാണ്. സാങ്കേതികവിദ്യയുടെ എല്ലാ സാധ്യതകളും ഉപയോഗപ്പെടുത്തുമ്പോഴും, നേരിട്ട് ശാഖയിലെത്തി ഇടപാടുകള് നടത്താന് ആഗ്രഹിക്കുന്ന ഉപഭോക്താക്കള് ഇന്നും ധാരാളമുണ്ട്. അതുകൊണ്ടുതന്നെ ഫിസിക്കല് ബാങ്കിങ്ങിനും ബാങ്ക് വലിയ പ്രാധാന്യം നല്കുന്നു.
പുതിയ ശാഖകള് ആരംഭിക്കുമ്പോള് പോലും ഗ്രൗണ്ട് ഫ്ളോറിലുള്ളതും പാര്ക്കിംഗ് സൗകര്യമുള്ളതുമായ ബ്രാഞ്ചുകള്ക്കാണ് മുന്ഗണന നല്കുന്നത്. പ്രത്യേകിച്ച് ഗ്രാമീണ മേഖലകളില് ഫിസിക്കല് ബ്രാഞ്ചുകളുടെ സാന്നിധ്യം ഇപ്പോഴും പ്രധാനമാണ്.
അതേസമയം, ദൂരെയുള്ള ഉപഭോക്താക്കള്ക്ക് ബാങ്കിങ് സേവനങ്ങള് എത്തിക്കുന്നതിനായി ബിസിനസ് കറസ്പോണ്ടന്റ് (ബിസി) സംവിധാനവും ബാങ്ക് ഉപയോഗിക്കുന്നു. ഇതിലൂടെ ആധാര് അധിഷ്ഠിത ഇടപാടുകള് നടത്താനുള്ള സൗകര്യവും ലഭ്യമാക്കുന്നുണ്ട്. കേരളത്തില് ഇത് താരതമ്യേന കുറവാണെങ്കിലും തമിഴ്നാട് പോലുള്ള സംസ്ഥാനങ്ങളില് ഈ സംവിധാനം വ്യാപകമായി ഉപയോഗിക്കുന്നുണ്ട്.
കറന്സി വിനിമയത്തിലും പേമെന്റ് സംവിധാനങ്ങളിലുമുള്ള മാറ്റങ്ങളെ എങ്ങനെ കാണുന്നു?
ഇന്ത്യയില് ഡിജിറ്റല് പേമെന്റുകളുടെ വ്യാപനം അതിവേഗം വര്ധിച്ചുകൊണ്ടിരിക്കുകയാണെങ്കിലും, പണത്തിന്റെ ഉപയോഗം ഇപ്പോഴും ശക്തമായി തുടരുന്നുവെന്നാണ് വിലയിരുത്തല്. നോട്ട് അസാധുവാക്കലിന് ശേഷം ക്യാഷ് ഉപയോഗം ഗണ്യമായി കുറയുമെന്ന് പ്രതീക്ഷിച്ചിരുന്നെങ്കിലും, യഥാര്ഥത്തില് സമ്പദ് വ്യവസ്ഥയിലെ ‘കറന്സി ഇന് സര്ക്കുലേഷ’നില് കാര്യമായ കുറവുകള് വന്നിട്ടില്ല. ഇന്നും വലിയൊരു വിഭാഗം ആളുകള് ക്യാഷ് ഇടപാടുകള് തുടരുന്നുണ്ട്. എടിഎമ്മുകളിലൂടെ പണം പിന്വലിക്കുന്നതിലും കാര്യമായ കുറവ് വന്നിട്ടില്ല.
അതേസമയം, യുപിഐയെ കേന്ദ്രീകരിച്ചുള്ള ഡിജിറ്റല് പേയ്മെന്റ് സംവിധാനങ്ങള് ഇന്ത്യയിലെ ഇടപാട് രീതികളെ വലിയ തോതില് മാറ്റിമറിച്ചിട്ടുണ്ട്. വ്യക്തിഗത തലത്തില് പോലും പലര്ക്കും ഇന്ന് ക്യാഷ് പിന്വലിക്കേണ്ട സാഹചര്യം വളരെ കുറവാണ്. ചെറിയ തുകകളുടെ ഇടപാടുകള് മുതല് ദൈനംദിന സേവനങ്ങള്ക്കുള്ള പണമടയ്ക്കല് വരെ യുപിഐ അധിഷ്ഠിത പ്ലാറ്റ്ഫോമുകള് വ്യാപകമായി ഉപയോഗിക്കപ്പെടുന്നു.
ഭാവിയില് ഈ രംഗത്ത് കൂടുതല് വലിയ മാറ്റങ്ങള് പ്രതീക്ഷിക്കപ്പെടുന്നുണ്ട്. വെയറബിള് പേയ്മെന്റ് ഉപകരണങ്ങള് ഉള്പ്പെടെയുള്ള പുതിയ സാങ്കേതികവിദ്യകള് കൂടുതല് പ്രചാരത്തിലാകാന് സാധ്യതയുണ്ട്. അടുത്ത രണ്ടോ മൂന്നോ വര്ഷങ്ങള്ക്കുള്ളില് യുപിഐ പ്ലാറ്റ്ഫോമില് ഇന്ന് നമുക്ക് പ്രതീക്ഷിക്കാനാകാത്ത തരത്തിലുള്ള പുതിയ സൗകര്യങ്ങളും നവീകരണങ്ങളും എത്തുമെന്നാണ് വിലയിരുത്തല്. ഡിജിറ്റല് പേയ്മെന്റുകളുടെ വളര്ച്ച തുടരുമെങ്കിലും, അതോടൊപ്പം ക്യാഷിന്റെയും പ്രസക്തി ഉടന് അവസാനിക്കില്ല എന്നതാണ് നിലവിലെ പ്രവണതകള് സൂചിപ്പിക്കുന്നത്.
സംരംഭകത്വത്തെയും ചെറുകിട ബിസിനസുകളെയും പിന്തുണയ്ക്കാനുള്ള എസ്ഐബിയുടെ പ്രവര്ത്തനങ്ങള് എന്തൊക്കെയാണ്?
സംരംഭകരുടെ ജിഎസ്ടി റിട്ടേണ്സും മറ്റും ഓണ്ലൈനായി പരിശോധിച്ച്, അധികം ഡോക്യുമെന്റേഷനില്ലാതെ വളരെ വേഗം വായ്പകള് നല്കുന്ന സംവിധാനം ബാങ്ക് സജ്ജമാക്കിയിട്ടുണ്ട്. ഒറ്റ ക്ലിക്കില് പേഴ്സണല് ലോണുകളും ബിസിന് ലോണുകളും ലഭ്യമാക്കുന്ന ‘ക്വിക്ക് പിഎല്’ എന്ന സൗകര്യവുമുണ്ട്. ഫിന്ടെക് കമ്പനികളുമായുള്ള സഹകരണങ്ങളിലൂടെയും ബാങ്കിന്റെ സ്ട്രാറ്റജിക് അലയന്സ് ഡിപ്പാര്ട്ട്മെന്റ് വഴിയും ഉപഭോക്താക്കള്ക്കും സംരംഭകര്ക്കും കൂടുതല് സൗകര്യപ്രദമായ സാമ്പത്തിക സേവനങ്ങള് ലഭ്യമാക്കുന്നതിനുള്ള വിവിധ പദ്ധതികള് നടപ്പാക്കുന്നുണ്ട്. സാങ്കേതികവിദ്യയുടെ സഹായത്തോടെ വായ്പാ ലഭ്യത എളുപ്പമാക്കുകയും സംരംഭങ്ങളുടെ വളര്ച്ചയ്ക്ക് പിന്തുണ നല്കുകയും ചെയ്യുക എന്നതാണ് ബാങ്കിന്റെ പ്രധാന ലക്ഷ്യം.
ബാങ്കിംഗ് മേഖലയില് 36 വര്ഷത്തെ അനുഭവ പരിചയമാണ് താങ്കള്ക്കുള്ളത്. നേതാവെന്ന നിലയില് താങ്കളുടെ ലീഡര്ഷിപ്പ് ഫിലോസഫി എന്താണ്?
ബാങ്കിങ് മേഖല കഴിഞ്ഞ മൂന്ന് പതിറ്റാണ്ടിനിടെ വലിയ മാറ്റങ്ങളിലൂടെ കടന്നുപോയിട്ടുണ്ട്. ഞങ്ങള് ജോലിയില് പ്രവേശിച്ച കാലത്തെ മാനുവല് ബാങ്കിങ് സംവിധാനമല്ല ഇന്ന് കാണുന്നത്. ഉപഭോക്താക്കളുടെ പ്രതീക്ഷകളും ജീവനക്കാരുടെ സമീപനവും സാങ്കേതികവിദ്യയുടെ സ്വാധീനവും എല്ലാം മാറിയിരിക്കുന്നു. അതിനൊപ്പം ഡിജിറ്റല് ബാങ്കിങ്ങിന്റെ വ്യാപനവും വര്ധിച്ചിട്ടുണ്ട്. അതിനാല് ഒരു നേതാവിന്റെ ഏറ്റവും വലിയ ഉത്തരവാദിത്തം ഈ മാറ്റങ്ങളെ മനസ്സിലാക്കുകയും അതിനനുസരിച്ച് സ്വയം മാറുകയും ടീമിനെ മുന്നോട്ട് നയിക്കുകയും ചെയ്യുക എന്നതാണ്. പഴയ രീതികളില് ഉറച്ചുനില്ക്കുന്നതിന് പകരം, കാലത്തിനനുസരിച്ചുള്ള മാറ്റങ്ങള് സ്വീകരിക്കുകയും എഐ, ഡിജിറ്റല് സാങ്കേതികവിദ്യകള് പോലുള്ള പുതിയ പ്രവണതകളെ ബാങ്കിന്റെ പ്രവര്ത്തന രീതികളിലേക്ക് ഉള്ക്കൊള്ളുകയും ചെയ്യേണ്ടതുണ്ടെന്നാണ് എന്റെ വിശ്വാസം.
ഏറെ സമ്മര്ദ്ദമുള്ള ജോലിയായാണ് ബാങ്കിംഗ് രംഗത്തെ സമൂഹം നിരീക്ഷിക്കുന്നത്. പുതിയ തലമുറയിലെ ജീവനക്കാരെ എങ്ങനെ പ്രചോദിപ്പിക്കുകയും സ്ഥാപനത്തോട് ചേര്ത്ത് നിര്ത്തുകയും ചെയ്യുന്നു?
ഇന്നത്തെ യുവതലമുറയുടെ ചിന്താഗതിയും കരിയര് കാഴ്ചപ്പാടും മുന് തലമുറകളില് നിന്ന് വ്യത്യസ്തമാണ്. അവര് കൂടുതല് കരിയര് കേന്ദ്രീകൃതരും അതിയായ അഭിലാഷങ്ങളുള്ളവരുമാണ്. ഒരു സ്ഥാപനത്തില് ദീര്ഘകാലം തുടരുക എന്നതിലുപരി മികച്ച അവസരങ്ങള് തേടി മുന്നേറാനാണ് പലരും ആഗ്രഹിക്കുന്നത്. അതിനാല് ജീവനക്കാരെ പ്രചോദിപ്പിച്ച് സ്ഥാപനത്തോട് ചേര്ത്ത് നിര്ത്തുക എന്നത് ഇന്ന് എച്ച്ആര് വിഭാഗത്തിന്റെ പ്രധാന വെല്ലുവിളികളിലൊന്നാണ്. ഇതിനായി ജീവനക്കാരുടെ കരിയര് വളര്ച്ചയ്ക്ക് അനുസരിച്ചുള്ള പ്രമോഷന് നയങ്ങള്, പ്രോത്സാഹന പദ്ധതികള്, പ്രകടനത്തെ അടിസ്ഥാനമാക്കിയുള്ള ഇന്സെന്റീവ് സംവിധാനങ്ങള് എന്നിവ നടപ്പാക്കേണ്ടതുണ്ട്. ജീവനക്കാരുടെ പ്രതീക്ഷകള് മനസ്സിലാക്കി അവരുടെ വളര്ച്ചയ്ക്ക് അവസരങ്ങള് ഒരുക്കുന്നതിലൂടെയാണ് അവരെ കൂടുതല് കാലം സ്ഥാപനത്തോടൊപ്പം നിലനിര്ത്താന് കഴിയുക.