
- പരമ്പരാഗത സമ്പാദ്യ മാർഗങ്ങൾക്ക് മേൽ വന്ന ഡിജിറ്റൽ ബാങ്കിംഗ്
- മ്യൂച്വൽ ഫണ്ടുകളും ഓഹരി വിപണിയും
- പ്രവാസി മലയാളികളുടെ പുതിയ നിക്ഷേപ സമീപനം
- സ്ത്രീ പങ്കാളിത്തവും അടിയന്തര ഫണ്ടും
- ഇൻഷുറൻസ്, വിദ്യാഭ്യാസം, വിരമിക്കൽ: ദീർഘകാല സാമ്പത്തിക സുരക്ഷയിലേക്ക്
- പുതിയ നിക്ഷേപ പ്രവണതകളും സാമ്പത്തിക ബോധവത്കരണവും
- വേണം കൃത്യമായ സാമ്പത്തിക ആസൂത്രണം
- ഇനിയുമെത്തും വിപ്ലവാത്മക മാറ്റങ്ങൾ
- English Summary
രേഷ്മ കെഎസ്
ഒരുകാലത്ത് മലയാളികളുടെ സമ്പാദ്യ ശീലം ബാങ്ക് നിക്ഷേപങ്ങൾ, സ്വർണം, ഭൂമി, ചിട്ടി എന്നിവയായിരുന്നു. കൈയിൽ കിട്ടുന്ന പണത്തിന്റെ ഒരു ഭാഗം വീട്ടിൽ തന്നെയോ സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടിലോ ആയി മാറ്റിവയ്ക്കുക എന്ന സമീപനം കേരളത്തിലെ കുടുംബങ്ങളുടെ സാമ്പത്തിക സംസ്കാരത്തിന്റെ ഭാഗമായിരുന്നു. എന്നാൽ കഴിഞ്ഞ ഒരു ദശകത്തിനിടെ, പ്രത്യേകിച്ച് കോവിഡ് മഹാമാരിക്ക് ശേഷം, ഈ ശീലങ്ങളിൽ വലിയ മാറ്റമാണ് ഉണ്ടായിരിക്കുന്നത്. ഡിജിറ്റൽ ബാങ്കിംഗ്, ഓൺലൈൻ നിക്ഷേപ പ്ലാറ്റ്ഫോമുകൾ, മ്യൂച്വൽ ഫണ്ടുകൾ, ഓഹരി വിപണി, ഇൻഷുറൻസ് പദ്ധതികൾ, വിരമിക്കൽ പദ്ധതികൾ തുടങ്ങി പുതിയ സാമ്പത്തിക ഉപാധികളിലേക്ക് മലയാളികൾ കൂടുതൽ ശ്രദ്ധ തിരിക്കുകയാണ്. സാങ്കേതികവിദ്യയുടെ വളർച്ചയും സാമ്പത്തിക സാക്ഷരതയിലെ പുരോഗതിയും യുവജനങ്ങളുടെ പങ്കാളിത്തവും ചേർന്നാണ് ഈ മാറ്റം സാധ്യമാക്കിയത്. അതേസമയം, വിലക്കയറ്റം, തൊഴിൽ അനിശ്ചിതത്വം, ആഗോള സാമ്പത്തിക സാഹചര്യങ്ങൾ എന്നിവയും സമ്പാദ്യ രീതികളെ സ്വാധീനിക്കുന്ന പ്രധാന ഘടകങ്ങളാണ്.
പരമ്പരാഗത സമ്പാദ്യ മാർഗങ്ങൾക്ക് മേൽ വന്ന ഡിജിറ്റൽ ബാങ്കിംഗ്
കേരളത്തിൽ വർഷങ്ങളായി കുടുംബങ്ങളുടെ പ്രധാന സമ്പാദ്യ മാർഗങ്ങൾ ബാങ്ക് ഫിക്സഡ് ഡെപ്പോസിറ്റ്, റിക്കറിങ് ഡെപ്പോസിറ്റ്, പോസ്റ്റ് ഓഫീസ് നിക്ഷേപങ്ങൾ, സ്വർണം വാങ്ങൽ, ഭൂമി വാങ്ങൽ എന്നിവയായിരുന്നു. പ്രവാസി മലയാളികളുളള, വരുമാനം കൂടുതലായിരുന്ന കുടുംബങ്ങൾ ഭൂമിയിലും വീടുകളിലുമുളള നിക്ഷേപങ്ങൾക്ക് മുൻഗണന നൽകി. വിവാഹം, വിദ്യാഭ്യാസം, ചികിത്സ തുടങ്ങിയ ആവശ്യങ്ങൾ മുന്നിൽ കണ്ടാണ് പലരും സ്വർണം വാങ്ങിയിരുന്നത്. സുരക്ഷിതവും സുസ്ഥിരവുമായ വരുമാനവും ഉറപ്പ് നൽകുന്ന ബാങ്ക് നിക്ഷേപങ്ങളായിരുന്നു മധ്യവർഗത്തിന്റെ വിശ്വാസം. ചിട്ടി സ്ഥാപനങ്ങളും കേരളത്തിലെ സമ്പാദ്യ സംസ്കാരത്തിൽ നിർണായക പങ്കുവഹിച്ചു. ചെറിയ തുകകൾ സ്ഥിരമായി മാറ്റിവച്ച് വലിയ തുക ലഭിക്കുന്ന സംവിധാനമായതിനാൽ സാധാരണക്കാരുടെ വിശ്വാസം ഈ മേഖലയ്ക്ക് ലഭിച്ചു. ചിട്ടികൾ ഇല്ലാത്ത കുടുംബങ്ങൾ കുറവായിരുന്നു എന്ന് തന്നെ പറയാം.
വർഷങ്ങൾക്കിപ്പുറം, സാങ്കേതികവിദ്യ വളർന്നതോടെ ബാങ്കിൽ പോകാതെ തന്നെ മൊബൈൽ ഫോണിലൂടെ പണം കൈമാറ്റം ചെയ്യുകയും നിക്ഷേപങ്ങൾ നടത്തുകയും ചെയ്യുന്നവരുടെ എണ്ണം ഗണ്യമായി വർധിച്ചു. യുവ തലമുറ മാത്രമല്ല, അറുപതും എഴുപതും പിന്നിട്ടവർ വരെ ബാങ്കിംഗ് വിരൽത്തുമ്പിലാക്കി. യൂണിഫൈഡ് പേയ്മെന്റ്സ് ഇന്റർഫേസ് (യു.പി.ഐ), മൊബൈൽ ബാങ്കിംഗ്, ഇന്റർനെറ്റ് ബാങ്കിംഗ്, ഡിജിറ്റൽ വാലറ്റുകൾ എന്നിവയുടെ വ്യാപക ഉപയോഗം സാമ്പത്തിക ഇടപാടുകളെ കൂടുതൽ എളുപ്പമാക്കി. ശമ്പളം ലഭിക്കുന്ന ദിവസം തന്നെ ഒരു ഭാഗം സേവിംഗ്സ് അക്കൗണ്ടിലേക്കോ നിക്ഷേപ പദ്ധതികളിലേക്കോ സ്വമേധയാ മാറ്റുന്ന സംവിധാനം യുവാക്കളിൽ പ്രചാരം നേടിക്കൊണ്ടിരിക്കുകയാണ്.
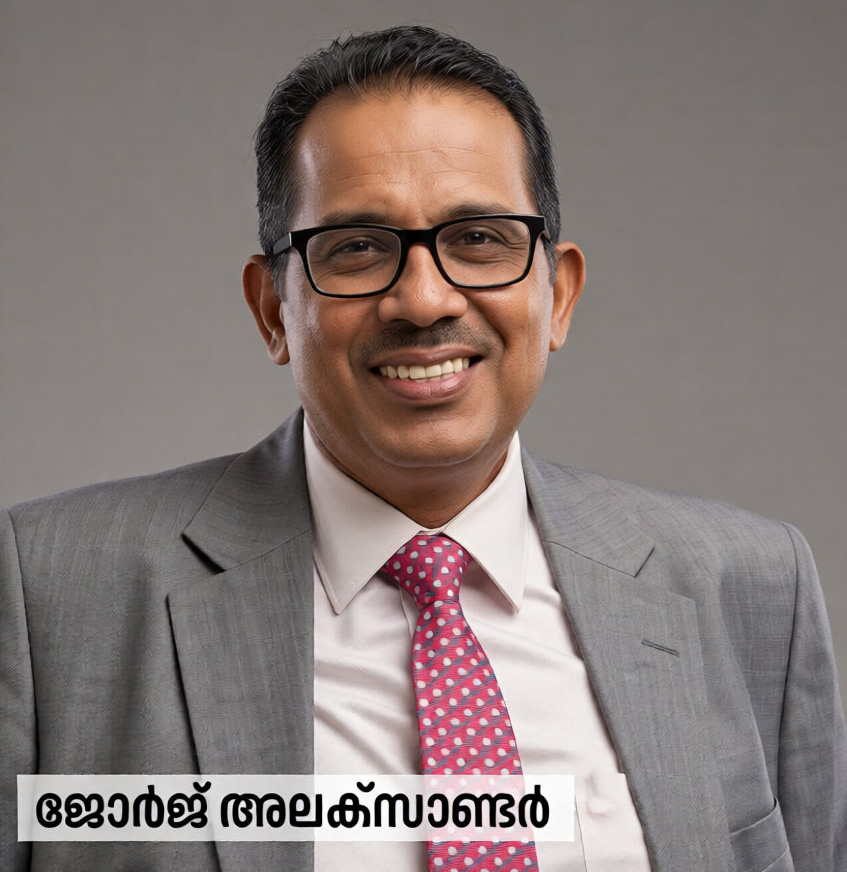
”പരമ്പരാഗതമായി മലയാളികൾ സ്വർണം, ഭൂമി, ബാങ്ക് നിക്ഷേപങ്ങൾ എന്നിവയിലായിരുന്നു കൂടുതൽ വിശ്വാസം അർപ്പിച്ചിരുന്നത്. സാമ്പത്തിക സുരക്ഷയും ദീർഘകാല സമ്പാദ്യവുമായിരുന്നു ഈ സമീപനത്തിന്റെ അടിസ്ഥാനം. എന്നാൽ കഴിഞ്ഞ കുറച്ച് വർഷങ്ങളായി ഈ പ്രവണതയിൽ മാറ്റം പ്രകടമാണ്. സാമ്പത്തിക സാക്ഷരത വർധിച്ചതും ഡിജിറ്റൽ സൗകര്യങ്ങൾ വ്യാപകമായതും കാരണം മ്യൂച്വൽ ഫണ്ടുകൾ, ഓഹരികൾ, ഇൻഷുറൻസ്, പെൻഷൻ പദ്ധതികൾ തുടങ്ങിയ നിക്ഷേപ മാർഗങ്ങളിലേക്കും മലയാളികൾ കൂടുതൽ തിരിയുകയാണ്.”, മുത്തൂറ്റ് ഗ്രൂപ്പ് മാനേജിംഗ് ഡയറക്ടർ ജോർജ് അലക്സാണ്ടർ പറയുന്നു. എന്നിരുന്നാലും പരമ്പരാഗത നിക്ഷേപങ്ങൾ ഉപേക്ഷിക്കുകയല്ല, മറിച്ച് സുരക്ഷയും വളർച്ചയും ഒരുപോലെ ഉറപ്പാക്കുന്ന തരത്തിൽ വിവിധ നിക്ഷേപ മാർഗങ്ങൾ സംയോജിപ്പിക്കുന്നതാണ് ഇന്നത്തെ പ്രധാന പ്രവണത. ഈ സാമ്പത്തിക പക്വത കുടുംബങ്ങളുടെ സാമ്പത്തിക സുരക്ഷയ്ക്കും സംസ്ഥാനത്തിന്റെ സമ്പദ്വ്യവസ്ഥയുടെ വളർച്ചയ്ക്കും ഗുണകരമാകുമെന്നും അദ്ദേഹം കൂട്ടിച്ചേർത്തു.
മ്യൂച്വൽ ഫണ്ടുകളും ഓഹരി വിപണിയും
മുൻപ് ഓഹരി വിപണിയോട് അകലം പാലിച്ചിരുന്ന മലയാളികൾ ഇന്ന് മ്യൂച്വൽ ഫണ്ടുകളെ കൂടുതൽ വിശ്വസിക്കുന്ന പ്രവണതയാണ് കാണുന്നത്. പ്രതിമാസം ചെറിയ തുകയിൽ ആരംഭിക്കാവുന്ന സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ (എസ്.ഐ.പി.) നിരവധി കുടുംബങ്ങളുടെ സാമ്പത്തിക പദ്ധതിയുടെ ഭാഗമായി മാറിയിട്ടുണ്ട്. സാമ്പത്തിക വിദഗ്ധർ പറയുന്നതനുസരിച്ച്, ദീർഘകാല നിക്ഷേപത്തിന് മ്യൂച്വൽ ഫണ്ടുകൾ മികച്ച മാർഗങ്ങളിലൊന്നാണ്. ബാങ്ക് പലിശ നിരക്കുകൾ കുറഞ്ഞ സാഹചര്യത്തിൽ കൂടുതൽ വരുമാനം ലക്ഷ്യമിടുന്നവർ ഈ മേഖലയിലേക്ക് എത്തുന്നു.
ഡിമാറ്റ് അക്കൗണ്ട് തുറക്കുന്നതിനുള്ള ലളിതമായ നടപടിക്രമങ്ങളും മൊബൈൽ ട്രേഡിംഗ് ആപ്പുകളും ഓഹരി വിപണിയിലേക്കുള്ള പ്രവേശനം എളുപ്പമാക്കി. ഐ.ടി മേഖലയിലും വിദേശത്തും ജോലി ചെയ്യുന്നവർ മാത്രമല്ല, വിദ്യാർത്ഥികളും സ്വകാര്യ സ്ഥാപനങ്ങളിലെ ജീവനക്കാരും ചെറിയ തുകകളിൽ ഓഹരി നിക്ഷേപം ആരംഭിക്കുന്ന പ്രവണത വർധിച്ച് വരുന്ന സാഹചര്യമാണ് നിലവിലുളളത്. എന്നാൽ വിപണിയിലെ ചാഞ്ചാട്ടം മനസ്സിലാക്കാതെ നടത്തുന്ന നിക്ഷേപങ്ങൾ നഷ്ടത്തിനും ഇടയാക്കാമെന്ന് സാമ്പത്തിക വിദഗ്ധർ മുന്നറിയിപ്പ് നൽകുന്നു.
പ്രവാസി മലയാളികളുടെ പുതിയ നിക്ഷേപ സമീപനം
കേരളത്തിന്റെ സമ്പദ്വ്യവസ്ഥയിൽ പ്രവാസി വരുമാനത്തിന് വലിയ പ്രാധാന്യമുണ്ട്. മുൻപ് പ്രവാസികൾ കൂടുതലായി വീടും ഭൂമിയും വാങ്ങുന്നതിലായിരുന്നു ശ്രദ്ധ കേന്ദ്രീകരിച്ചിരുന്നത്. എന്നാൽ ഇന്ന് അതിനൊപ്പം മ്യൂച്വൽ ഫണ്ടുകൾ, ഓഹരികൾ, ദേശീയ പെൻഷൻ പദ്ധതി, ഇൻഷുറൻസ് പദ്ധതികൾ എന്നിവയിലേക്കും നിക്ഷേപം വ്യാപിപ്പിക്കുകയാണെന്ന് സാമ്പത്തിക വിദഗ്ദ്ധർ ചൂണ്ടിക്കാണിക്കുന്നു. വിദേശത്ത് ജോലി ചെയ്യുന്ന യുവാക്കൾ ഓൺലൈൻ നിക്ഷേപ പ്ലാറ്റ്ഫോമുകളുടെ സഹായത്തോടെ ഇന്ത്യയിലെ വിവിധ സാമ്പത്തിക ഉത്പന്നങ്ങളിൽ നിക്ഷേപം നടത്തുന്നു.
സ്ത്രീ പങ്കാളിത്തവും അടിയന്തര ഫണ്ടും
മലയാളി സ്ത്രീകളുടെ സാമ്പത്തിക സ്വാതന്ത്ര്യത്തിൽ കഴിഞ്ഞ കുറച്ച് വർഷങ്ങളായി ശ്രദ്ധേയമായ മാറ്റം ഉണ്ടായിട്ടുണ്ട്. സ്വന്തമായി ബാങ്ക് അക്കൗണ്ടുകൾ കൈകാര്യം ചെയ്യുന്നതും മ്യൂച്വൽ ഫണ്ടുകളിലും ഇൻഷുറൻസിലും നിക്ഷേപം നടത്തുന്നതും വിരമിക്കൽ പദ്ധതികൾ തയ്യാറാക്കുന്നതും വർധിച്ചിരിക്കുകയാണ്. കുടുംബ ബജറ്റ് തയ്യാറാക്കുന്നതിൽ സ്ത്രീകളുടെ പങ്കാളിത്തവും മുൻപത്തേക്കാൾ സജീവമായിട്ടുണ്ട്.
കോവിഡ് മഹാമാരി നിരവധി കുടുംബങ്ങൾക്ക് സാമ്പത്തിക പാഠങ്ങൾ നൽകി. തൊഴിൽ നഷ്ടം, ചികിത്സാ ചെലവുകൾ, വരുമാനത്തിലെ അനിശ്ചിതത്വം എന്നിവ കാരണം അടിയന്തര ഫണ്ടിന്റെ ആവശ്യകതയെക്കുറിച്ചുള്ള ബോധവത്കരണം വർധിച്ചു. ഇന്ന് ആറ് മുതൽ 12 മാസം വരെയുള്ള ചെലവുകൾക്കുള്ള തുക പ്രത്യേക അക്കൗണ്ടിൽ മാറ്റിവയ്ക്കുന്ന കുടുംബങ്ങളുടെ എണ്ണം വർധിച്ച് വരികയാണ്.
ഇൻഷുറൻസ്, വിദ്യാഭ്യാസം, വിരമിക്കൽ: ദീർഘകാല സാമ്പത്തിക സുരക്ഷയിലേക്ക്
മുൻപ് നികുതി ലാഭത്തിനായി മാത്രം ഇൻഷുറൻസ് എടുത്തിരുന്ന പലരും, വർധിക്കുന്ന ചികിത്സാ ചെലവുകൾ പരിഗണിച്ച് ആരോഗ്യ പരിരക്ഷയ്ക്ക്അനുസൃതമായ ഇൻഷുറൻസ് തിരഞ്ഞെടുക്കുകയാണ്. കുടുംബത്തിലെ എല്ലാ അംഗങ്ങൾക്കും ആരോഗ്യ ഇൻഷുറൻസ് ഉറപ്പാക്കുന്ന പ്രവണതയും ശക്തമായി. ഉയർന്ന വിദ്യാഭ്യാസ ചെലവ് വർധിച്ചതോടെ കുട്ടികളുടെ ഭാവി വിദ്യാഭ്യാസത്തിനായി പ്രത്യേക നിക്ഷേപ പദ്ധതികൾ തിരഞ്ഞെടുക്കുന്ന രക്ഷിതാക്കളുടെ എണ്ണം വർധിച്ചു.
മ്യൂച്വൽ ഫണ്ട് എസ്ഐപി, വിദ്യാഭ്യാസ ഇൻഷുറൻസ്, ദീർഘകാല നിക്ഷേപ പദ്ധതികൾ എന്നിവയാണ് കൂടുതൽ പേരും തെരഞ്ഞെടുക്കുന്നത്. വിരമിച്ച ശേഷമുള്ള സാമ്പത്തിക സുരക്ഷ ഉറപ്പാക്കാൻ ചെറുപ്പത്തിൽ തന്നെ നിക്ഷേപം ആരംഭിക്കുന്ന പ്രവണതയാണ് ഇപ്പോഴുളളത്. ദേശീയ പെൻഷൻ പദ്ധതി, പെൻഷൻ ഫണ്ടുകൾ, ദീർഘകാല മ്യൂച്വൽ ഫണ്ടുകൾ എന്നിവയിൽ യുവജനങ്ങളുടെ പങ്കാളിത്തം വർധിച്ച് വരുന്നു.
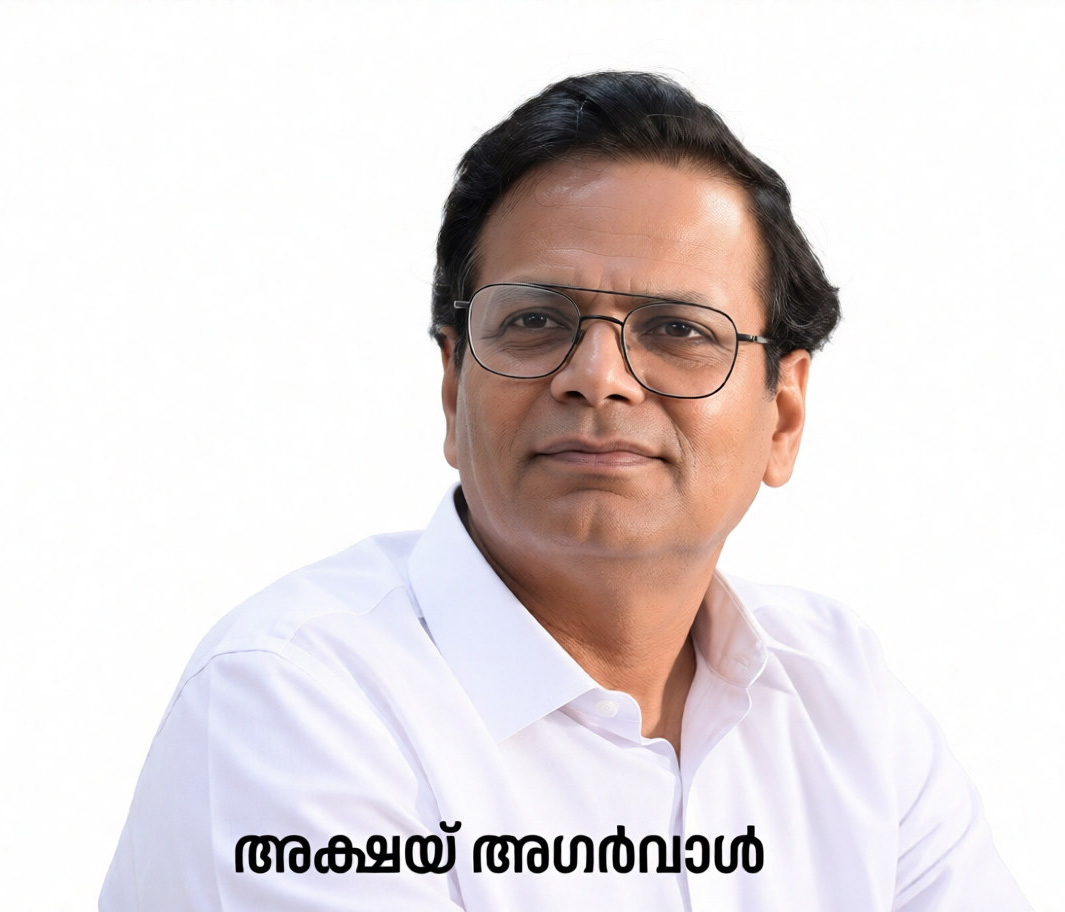
“കഴിഞ്ഞ ഏതാനും വർഷങ്ങളായി കേരളീയരുടെ സാമ്പത്തിക സമീപനത്തിൽ വലിയ മാറ്റമാണ് ഉണ്ടായിരിക്കുന്നത്. മുൻപ് സമ്പാദ്യത്തിനായിരുന്നു കൂടുതൽ പ്രാധാന്യം നൽകിയിരുന്നത്. വരുമാനത്തിന് അനുസൃതമായി ചെലവഴിച്ചിരുന്ന രീതി മാറി , ഇന്ന് വ്യക്തിഗത വായ്പകളും ക്രെഡിറ്റ് സംവിധാനങ്ങളും കൂടുതൽ ഉപയോഗിക്കുകയും പിന്നീട് ലഭ്യത അനുസരിച്ചു അവ തിരികെ അടക്കുകയും ചെയ്യുന്ന പ്രവണതയാണ് കാണുന്നത്.”, അക്യുമെൻ ക്യാപ്പിറ്റൽ മാനേജിംഗ് ഡയറക്ടർ അക്ഷയ് അഗർവാൾ ചൂണ്ടിക്കാണിക്കുന്നു.
കേരളത്തിൽ വ്യക്തിഗത വായ്പകളുടെ ആവശ്യം ഏകദേശം 15% വർധിച്ചിട്ടുണ്ടെന്നും, ബാങ്കുകളുടെ ആകെ വായ്പാ വിതരണത്തിൽ വ്യക്തിഗത വായ്പകളുടെ വിഹിതം റെക്കോർഡ് ഉയരമായ ഏകദേശം 22 ശതമാനത്തിലെത്തിയിട്ടുണ്ടെന്നും കണക്കുകൾ വ്യക്തമാക്കുന്നു. അതോടൊപ്പം സ്വർണത്തിലും സ്ഥിര നിക്ഷേപങ്ങളിലുമൊതുങ്ങിയിരുന്ന നിക്ഷേപ സംസ്കാരം മാറി, മ്യൂച്വൽ ഫണ്ടുകൾ, ഇ.ടി.എഫുകൾ, ഓഹരികൾ തുടങ്ങിയ വിപണിയുമായി ബന്ധപ്പെട്ട നിക്ഷേപ മാർഗങ്ങളിലേക്കും കൂടുതൽ പേർ തിരിയുകയാണ്. സാമ്പത്തിക സാക്ഷരത വർധിക്കുന്നതിന്റെയും ദീർഘകാല നിക്ഷേപങ്ങളെക്കുറിച്ചുള്ള അവബോധം ഉയരുന്നതിന്റെയും സൂചനയാണ് ഈ മാറ്റങ്ങളെന്നും അദ്ദേഹം കൂട്ടിച്ചേർത്തു.
പുതിയ നിക്ഷേപ പ്രവണതകളും സാമ്പത്തിക ബോധവത്കരണവും
സ്വർണം ഇന്നും മലയാളികളുടെ ഇഷ്ട നിക്ഷേപമാണ്. എന്നാൽ ആഭരണങ്ങൾ വാങ്ങുന്നതിൽ നിന്ന് ഡിജിറ്റൽ ഗോൾഡ്, ഗോൾഡ് ഇടിഎഫ്, സോവറിൻ ഗോൾഡ് ബോണ്ട് തുടങ്ങിയ ആധുനിക മാർഗങ്ങളിലേക്കും ആളുകൾ നീങ്ങുന്നു. സുരക്ഷ, ശുദ്ധത, സംഭരണ ചെലവ് ഇല്ലായ്മ എന്നിവയാണ് ഈ പുതിയ മാർഗങ്ങളുടെ പ്രധാന ആകർഷണം.ചില യുവാക്കൾ ക്രിപ്റ്റോകറൻസികളിൽ നിക്ഷേപം നടത്തുന്നുണ്ടെങ്കിലും വലിയൊരു വിഭാഗം ഇപ്പോഴും ജാഗ്രത പാലിക്കുകയാണ്. വിലയിലെ വലിയ ഏറ്റക്കുറച്ചിലുകളും നിയന്ത്രണങ്ങളുമായി ബന്ധപ്പെട്ട അനിശ്ചിതത്വവും കാരണം വിദഗ്ധർ ഉയർന്ന അപകട സാധ്യതയുള്ള നിക്ഷേപമെന്ന നിലയിലാണ് ഇതിനെ വിലയിരുത്തുന്നത്.
സോഷ്യൽ മീഡിയ, യൂട്യൂബ്, സാമ്പത്തിക വിദ്യാഭ്യാസ പരിപാടികൾ, ബാങ്കുകൾ നടത്തുന്ന ബോധവത്കരണ ക്യാമ്പുകൾ എന്നിവ സാമ്പത്തിക സാക്ഷരത വർധിപ്പിക്കുന്നതിൽ നിർണായക പങ്ക് വഹിക്കുന്നു.എന്നാൽ തെറ്റായ നിക്ഷേപ ഉപദേശങ്ങളും വ്യാജ സാമ്പത്തിക പദ്ധതികളും സാമൂഹിക മാധ്യമങ്ങളിലൂടെ പ്രചരിക്കുന്നതിനാൽ വിശ്വസനീയമായ വിവരങ്ങൾ മാത്രം സ്വീകരിക്കണമെന്നും വിദഗ്ധർ നിർദേശിക്കുന്നു.
അതുപോലെ തന്നെ, സാമ്പത്തിക ഇടപാടുകൾ വിരൽത്തുമ്പിലായതോടെ കാര്യമായ രേഖകളോ താമസമോ ഇല്ലാതെ ഞൊടിയിടയിൽ ലഭിക്കുന്ന വായ്പകൾ ആശങ്കയുയർത്തുന്നതാണ്. വായ്പ ലഭിക്കുന്നതിന് കോൺടാക്,ഗ്യാലറി തുടങ്ങിയവയിലേക്കുളള ആക്സസാണ് ഇത്തരം ആപ്പുകൾ ആവശ്യപ്പെടുന്നത്. തിരച്ചടവ് മുടങ്ങിയാൽ ഉടൻ ആരംഭിക്കുന്ന ഭീഷണി സന്ദേശങ്ങളും കോൺടാക് ലിസ്റ്റിലുളളവർക്ക് ലഭിക്കുന്ന കോളുകളും മോർഫ് ചെയ്ത ചിത്രങ്ങളും മരണത്തിലേക്ക് തളളിയിട്ടവരുടെ എണ്ണത്തിലും ക്രമാതീതമായ വളർച്ചയാണ് സൃഷ്ടിച്ചിരിക്കുന്നത്. ഇത്തരം ആപ്പുകളെ ആശ്രയിക്കരുതെന്ന് സർക്കാരും സാമ്പത്തിക വിദഗ്ദ്ധരും കർശന നിർദേശം നല്കിയിട്ടുണ്ട്.
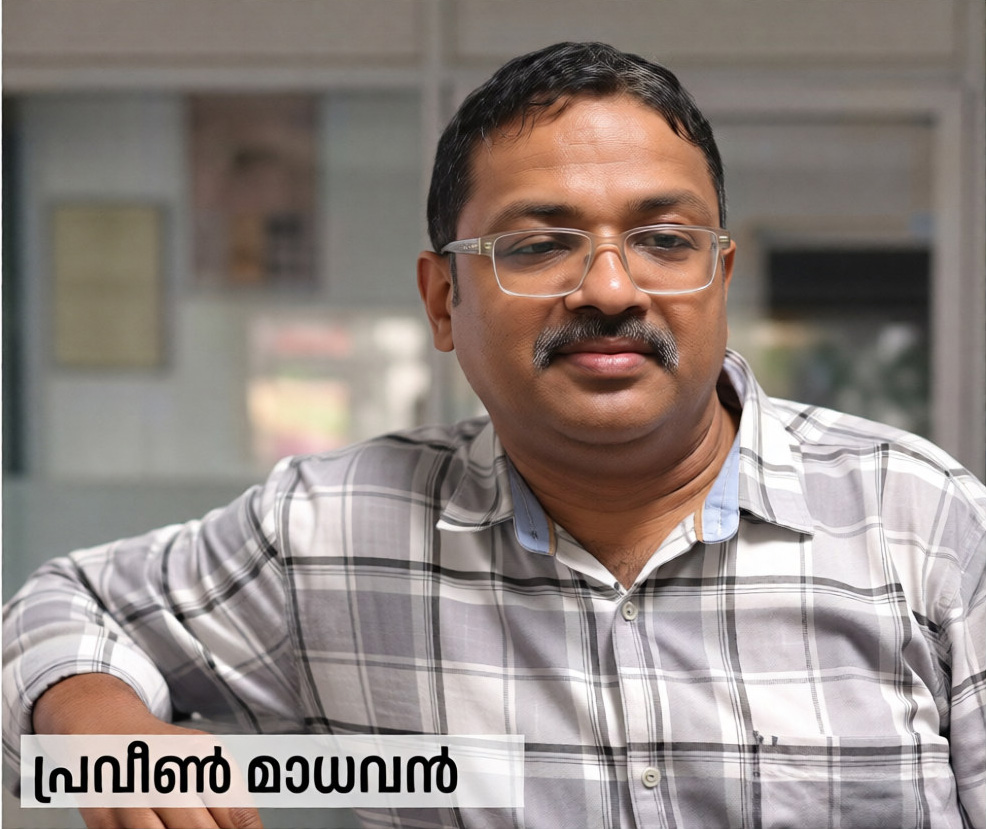
“കേവലം പണം സമ്പാദിക്കുന്നതിനപ്പുറം അത് കൃത്യമായി നിക്ഷേപിക്കാനും മലയാളികൾ പഠിച്ചു കഴിഞ്ഞു. കഴിഞ്ഞ കുറച്ചുകാലങ്ങളായി നമ്മുടെ നിക്ഷേപ രീതികളിൽ പ്രകടമായ മാറ്റങ്ങളാണുള്ളത്. മ്യൂച്വൽ ഫണ്ടുകളിലും ഇ.ടി.എഫുകളിലും പണം നിക്ഷേപിക്കാൻ ഇന്ന് മലയാളി മടിക്കുന്നില്ല. കൂടുതൽ ലാഭം തരുന്ന പുതിയ മേഖലകൾ തേടിയുള്ള യാത്രയിലാണ് അവർ. നികുതി ഇളവിനായി പണ്ട് പരമ്പരാഗത പോളിസികളെ മാത്രം ആശ്രയിച്ചിരുന്നവർ ഇന്ന് സുരക്ഷിതത്വത്തിനായി ടേം ഇൻഷുറൻസുകളിലേക്ക് മാറുന്നതും മികച്ചൊരു മുന്നേറ്റമാണ്”, ധനകാര്യ വിദഗ്ദ്ധനും അധ്യാപകനുമായ പ്രവീൺ മാധവൻ പറയുന്നു. എന്നാൽ ഈ നല്ല മാറ്റങ്ങൾക്കിടയിലും ആശങ്കപ്പെടുത്തുന്ന ഒരു കാര്യമുണ്ട്. പണം പെട്ടെന്ന് ഇരട്ടിയാക്കണമെന്ന മോഹത്താൽ, യാതൊരു അംഗീകാരവുമില്ലാത്ത വ്യാജ സ്കീമുകളിലും കമ്പനികളിലും ചെന്ന് വീഴുന്ന മലയാളിയുടെ ശീലം ഇനിയും മാറിയിട്ടില്ല. കഷ്ടപ്പെട്ട് ഉണ്ടാക്കുന്ന പണം ഇത്തരം കെണികളിൽ പെട്ടുപോകാതിരിക്കാൻ വലിയ ജാഗ്രത ആവശ്യമാണെന്നും അദ്ദേഹം കൂട്ടിച്ചേർത്തു.
വേണം കൃത്യമായ സാമ്പത്തിക ആസൂത്രണം
മലയാളികളുടെ സമ്പാദ്യശീലങ്ങളിൽ സമീപകാലത്ത് ശ്രദ്ധേയമായ മാറ്റങ്ങൾ ഉണ്ടായിട്ടുണ്ടെങ്കിലും ചില സാമ്പത്തിക വെല്ലുവിളികൾ ഇപ്പോഴും നിലനിൽക്കുന്നു. വർധിച്ചുവരുന്ന വിലക്കയറ്റം കാരണം പല കുടുംബങ്ങൾക്കും സമ്പാദ്യത്തിനായി മാറ്റിവയ്ക്കുന്ന തുക കുറയുകയാണ്. ഉപഭോക്തൃ വായ്പകളുടെയും ക്രെഡിറ്റ് കാർഡ് ഉപയോഗത്തിന്റെയും വർധനവ് കുടുംബ ബജറ്റുകളിൽ അധിക സമ്മർദം സൃഷ്ടിക്കുന്നുണ്ട്. അതോടൊപ്പം, കുറഞ്ഞ സമയത്തിനുള്ളിൽ ഉയർന്ന ലാഭം വാഗ്ദാനം ചെയ്യുന്ന തട്ടിപ്പു പദ്ധതികളിൽ ചിലർ കുടുങ്ങുന്നതും ആശങ്കാജനകമാണ്. സാമ്പത്തിക ആസൂത്രണമില്ലാതെ നടത്തുന്ന നിക്ഷേപങ്ങൾ നഷ്ടസാധ്യത വർധിപ്പിക്കുന്നതായും വിദഗ്ധർ ചൂണ്ടിക്കാട്ടുന്നു. ഈ സാഹചര്യത്തിൽ വരുമാനത്തിന്റെ കുറഞ്ഞത് 20 ശതമാനമെങ്കിലും സമ്പാദ്യത്തിനായി മാറ്റിവയ്ക്കുക, അടിയന്തര സാഹചര്യങ്ങൾക്കായി പ്രത്യേക ഫണ്ട് സൃഷ്ടിക്കുക, നിക്ഷേപങ്ങൾ വൈവിധ്യവത്കരിക്കുക, ആരോഗ്യ-ലൈഫ് ഇൻഷുറൻസ് ഉറപ്പാക്കുക, ദീർഘകാല സാമ്പത്തിക ലക്ഷ്യങ്ങൾ മുൻനിർത്തി നിക്ഷേപ പദ്ധതി തയ്യാറാക്കുക, വിശ്വസനീയമായ സ്ഥാപനങ്ങളിലൂടെ മാത്രം നിക്ഷേപം നടത്തുക തുടങ്ങിയ കാര്യങ്ങളാണ് സാമ്പത്തിക വിദഗ്ധർ നിർദേശിക്കുന്നത്.
ഇനിയുമെത്തും വിപ്ലവാത്മക മാറ്റങ്ങൾ
മലയാളികളുടെ സമ്പാദ്യശീലങ്ങൾ ഇന്ന് വലിയ മാറ്റത്തിന്റെ ഘട്ടത്തിലാണ്. പരമ്പരാഗത ബാങ്ക് നിക്ഷേപം, സ്വർണം, ഭൂമി എന്നീ സുരക്ഷിത മാർഗങ്ങൾ ഇപ്പോഴും പ്രാധാന്യമർഹിക്കുന്നുണ്ടെങ്കിലും, അതിനൊപ്പം മ്യൂച്വൽ ഫണ്ടുകൾ, ഓഹരി വിപണി, ഇൻഷുറൻസ്, വിരമിക്കൽ പദ്ധതികൾ, ഡിജിറ്റൽ സാമ്പത്തിക സേവനങ്ങൾ എന്നിവയും കുടുംബങ്ങളുടെ സാമ്പത്തിക ആസൂത്രണത്തിന്റെ ഭാഗമായി മാറിയിരിക്കുന്നു.
ഈ മാറ്റം വെറും നിക്ഷേപ രീതിയിലെ മാറ്റമല്ല; സാമ്പത്തിക ബോധവൽക്കരണത്തിന്റെയും ദീർഘകാല ആസൂത്രണത്തിന്റെയും സൂചന കൂടിയാണ്. വരുമാനം, ചെലവ്, സമ്പാദ്യം, നിക്ഷേപം എന്നിവ തമ്മിൽ സന്തുലിതാവസ്ഥ നിലനിർത്തി ഭാവിയെ സുരക്ഷിതമാക്കാനുള്ള ശ്രമമാണ് പുതിയ തലമുറയിലെ മലയാളികൾ നടത്തുന്നത്. ശരിയായ സാമ്പത്തിക വിദ്യാഭ്യാസവും വിശ്വസനീയമായ നിക്ഷേപ മാർഗങ്ങളുടെ തിരഞ്ഞെടുപ്പും ഈ മാറ്റത്തെ കൂടുതൽ ശക്തിപ്പെടുത്തുകയും കേരളത്തിന്റെ സാമ്പത്തിക സ്ഥിരതയ്ക്ക് ദീർഘകാലത്തിൽ ഗുണകരമാകുകയും ചെയ്യും.
വരും വർഷങ്ങളിൽ ആർട്ടിഫിഷ്യൽ ഇന്റലിജൻസ് അധിഷ്ഠിത സാമ്പത്തിക ഉപദേശങ്ങൾ, റോബോ അഡ്വൈസറി സേവനങ്ങൾ, പൂർണമായും ഡിജിറ്റൽ നിക്ഷേപ സംവിധാനങ്ങൾ എന്നിവ കൂടുതൽ വ്യാപകമാകുമെന്നാണ് വിലയിരുത്തൽ. പരിസ്ഥിതി സൗഹൃദ കമ്പനികളിൽ നിക്ഷേപം നടത്തുന്ന ഇഎസ്ജി ഫണ്ടുകൾ, വിരമിക്കൽ പദ്ധതികൾ, അന്താരാഷ്ട്ര നിക്ഷേപങ്ങൾ എന്നിവയിലേക്കും മലയാളികളുടെ താത്പര്യം വർധിക്കാൻ സാധ്യതയുണ്ട്. അതോടൊപ്പം സാമ്പത്തിക വിദ്യാഭ്യാസം സ്കൂൾ തലത്തിൽ തന്നെ ശക്തിപ്പെടുത്തുകയാണെങ്കിൽ കൂടുതൽ ഉത്തരവാദിത്തത്തോടെ നിക്ഷേപ തീരുമാനങ്ങൾ എടുക്കാൻ പുതിയ തലമുറയ്ക്ക് സാധിക്കും.
(Disclaimer: This does not constitute investment advice. Investors are advised to evaluate independently and consult with professional advisors before making any investments in the stock market, mutual funds, gold, or cryptocurrencies.)