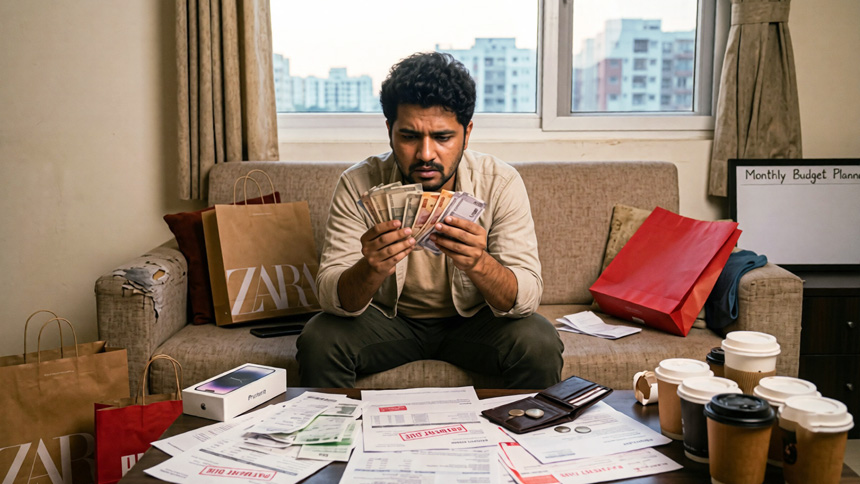


സന്തോഷകരമായ ഒരു കുടുംബജീവിതത്തിന് പരസ്പര സ്നേഹവും വിശ്വാസവും പോലെ തന്നെ പ്രധാനമാണ് കൃത്യമായ സാമ്പത്തിക ആസൂത്രണവും. എന്നാൽ പലപ്പോഴും ഭാര്യാഭർത്താക്കന്മാർക്കിടയിൽ വലിയ തർക്കങ്ങൾക്കും അസ്വാരസ്യങ്ങൾക്കും കാരണമാകുന്നത് കുടുംബച്ചെലവുകൾ എങ്ങനെ പങ്കുവെക്കണം എന്ന ആശയക്കുഴപ്പമാണ്. രണ്ടുപേരും ജോലി ചെയ്യുന്നവരാണെങ്കിലും, ഒരാൾ മാത്രം വരുമാനമുള്ള കുടുംബമാണെങ്കിലും, സാമ്പത്തിക കാര്യങ്ങളിൽ വ്യക്തതയില്ലെങ്കിൽ അത് കുടുംബത്തിന്റെ സമാധാനത്തെ ബാധിക്കാം. ഭാര്യാഭർത്താക്കന്മാർക്ക് തർക്കങ്ങളില്ലാതെ, പരസ്പര ബഹുമാനത്തോടെ കുടുംബച്ചെലവുകൾ എങ്ങനെ വിഭജിച്ചെടുക്കാം?
ഏതു രീതിയും നല്ലത്
ഭാര്യാഭർത്താക്കന്മാർ തമ്മിൽ കുടുംബചെലവുകൾ പങ്കിടുന്നതിന് ഒരൊറ്റ ശരിയായ രീതിയില്ല, മറിച്ച് സാമ്പത്തിക തർക്കങ്ങൾ ഒഴിവാക്കുകയും ഇരുവർക്കും തുല്യ പരിഗണന നൽകുകയും ചെയ്യുന്ന ഏത് രീതിയും തിരഞ്ഞെടുക്കാവുന്നതാണ്. വരുമാനത്തിലെ വ്യത്യാസമനുസരിച്ച് ചെലവുകൾ പങ്കിടുന്ന ആനുപാതിക രീതി ആണ് വരുമാനത്തിൽ വലിയ അന്തരമുള്ളവർക്ക് ഏറ്റവും മികച്ചത്; അതായത്, കൂടുതൽ വരുമാനമുള്ള ആൾ കൂടുതൽ ചെലവുകൾ വഹിക്കുന്നു. അതുമല്ലെങ്കിൽ, രണ്ടുപേരുടെയും മുഴുവൻ വരുമാനവും ഒരൊറ്റ ബാങ്ക് അക്കൗണ്ടിലേക്ക് മാറ്റുകയും അവിടെ നിന്നും കുടുംബത്തിലെ എല്ലാ ചെലവുകളും നടത്തുന്ന പൂർണ്ണമായും സംയോജിപ്പിച്ചുള്ള രീതിയും പങ്കാളികൾക്കിടയിൽ വിശ്വാസമുള്ളവർക്ക് തിരഞ്ഞെടുക്കാം.
50/50 രീതി
രണ്ടുപേർക്കും ഏറെക്കുറെ തുല്യ വരുമാനമാണുള്ളതെങ്കിൽ, കുടുംബത്തിലെ എല്ലാ ചെലവുകളും കൃത്യമായി പകുതിയായി പങ്കിടുന്ന 50/50 രീതി പിന്തുടരാവുന്നതാണ്. എന്നാൽ ഇന്നത്തെ കാലത്ത് മിക്ക കുടുംബങ്ങൾക്കും ഏറ്റവും അനുയോജ്യമായിട്ടുള്ളത് ഹൈബ്രിഡ് രീതി ആണ്. ഇതിൽ, എല്ലാ മാസവും രണ്ടുപേരുടെയും വരുമാനത്തിൽ നിന്നും വീട്ടുചെലവുകൾക്കും സമ്പാദ്യത്തിനുമായി ഒരു നിശ്ചിത തുക ജോയിന്റ് അക്കൗണ്ടിലേക്ക് മാറ്റിയ ശേഷം, ബാക്കി വരുന്ന ചെറിയ തുക ഓരോരുത്തർക്കും അവരുടെ വ്യക്തിപരമായ ആവശ്യങ്ങൾക്കായി സ്വന്തം അക്കൗണ്ടിൽ സൂക്ഷിക്കാൻ അനുവദിക്കുന്നു. ഇത് കുടുംബത്തിന്റെ ആവശ്യങ്ങൾ നിറവേറ്റുന്നതിനൊപ്പം തന്നെ രണ്ടുപേർക്കും വ്യക്തിപരമായ സാമ്പത്തിക സ്വാതന്ത്ര്യവും നൽകുന്നു.
സമ്പാദ്യവും പ്രധാനം
ഏത് രീതി തിരഞ്ഞെടുത്താലും ചില അടിസ്ഥാന തത്വങ്ങൾ പാലിക്കേണ്ടതുണ്ട്. കുട്ടികളെ നോക്കാനോ വീട്ടുജോലികൾക്കോ ആയി ഒരാൾ ജോലിക്ക് പോകാതെ വീട്ടിൽ നിൽക്കുകയാണെങ്കിൽ, അവരുടെ ആ അധ്വാനത്തെ മറ്റേയാളുടെ വരുമാനത്തിന് തുല്യമായി തന്നെ കണക്കാക്കേണ്ടതാണ്. കൂടാതെ, പരസ്പരം ചോദിക്കാതെ ഓരോരുത്തർക്കും ചെലവാക്കാവുന്ന പരമാവധി തുകയ്ക്ക് , ഉദാഹരണത്തിന് 5000 രൂപ ഒരു പരിധി മുൻകൂട്ടി നിശ്ചയിക്കുന്നത് സാമ്പത്തിക തർക്കങ്ങൾ ഒഴിവാക്കാൻ സഹായിക്കും. വ്യക്തിപരമായ കാര്യങ്ങൾക്ക് പണം ചെലവാക്കുന്നതിന് മുൻപായി, കുടുംബത്തിന്റെ അടിയന്തര ആവശ്യങ്ങൾക്കുള്ള ഫണ്ട്, ഇൻഷുറൻസ്, ഭാവിയിലേക്കുള്ള സമ്പാദ്യം എന്നിവ സുരക്ഷിതമാക്കിയിട്ടുണ്ടെന്ന് ഉറപ്പുവരുത്തുക എന്നതാണ് ഏറ്റവും പ്രധാനം.