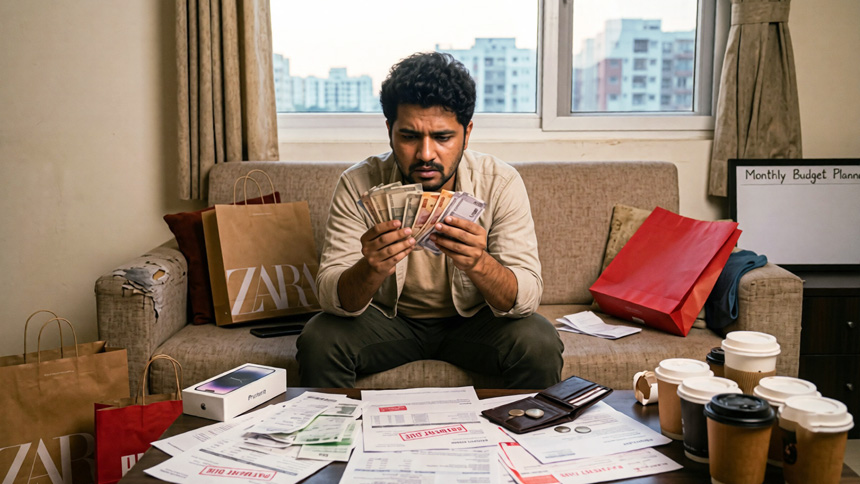


സൗകര്യപ്രദമായ സാമ്പത്തിക ഇടപാടുകള്ക്ക് വേണ്ടിയാണ് ക്രെഡിറ്റ് കാര്ഡുകള്. ആവശ്യസമയത്ത് സൈ്വപ് ചെയ്യാം, പണം പിന്നീട് അടച്ചാല് മതി. കൂടാതെ റിവാര്ഡ് എന്ന ആകര്ഷണം വേറെയും. സാമ്പത്തികാവശ്യങ്ങളില് ഒരു ഹ്രസ്വകാല ആശ്വാസമാണ് ക്രെഡിറ്റ് കാര്ഡുകള് നല്കുന്നത്. പക്ഷേ ക്രെഡിറ്റ് കാര്ഡ് ബില് അടയ്ക്കുമ്പോള് മിക്കവരും കാണിക്കുന്ന ഒരു അബദ്ധമുണ്ട്. ബില് അടയ്ക്കുമ്പോള് മുഴുവനായി അടയ്ക്കാതെ ചെറിയൊരു സംഖ്യ ബാക്കിവെക്കും. പക്ഷേ അവര് അറിയാത്ത ഒരു കാര്യമുണ്ട്. ഇങ്ങനെ ഒരു രൂപ ബാക്കിവെച്ചാല് പോലും വലിയ സാമ്പത്തിക നഷ്ടം ഉണ്ടാകും. ക്രെഡിറ്റ് കാര്ഡ് ഉപയോഗിക്കുന്നത് കൊണ്ടുള്ള നേട്ടം പോലും ഇങ്ങനെ നഷ്ടപ്പെടും.
പലിശയില്ലാത്ത എത്ര ദിവസങ്ങള്
സാധാരണയായി 50 ദിവസം വരെയാണ് ക്രെഡിറ്റ് കാര്ഡുകളുടെ പലിശ രഹിത കാലയളവ്. പക്ഷേ ഒരു ഉപാധിയുണ്ട്, ബില് തുക മുഴുവനായി അടയ്ക്കണം. ഈ കാലയളവിനെ രണ്ട് ഭാഗങ്ങളായി തിരിച്ചിട്ടുണ്ട്. ആദ്യം ബില്ലിംഗ് സൈക്കിള് ആണ്. സാധാരണയായി ക്രെഡിറ്റ് കാര്ഡ് പേയ്മെന്റ് നടത്തി ആദ്യ 30 ദിവസങ്ങളാണ് ബില്ലിംഗ് സൈക്കിളായി കണക്കാക്കുന്നത്. തുടര്ന്നുള്ള 20 ദിവസങ്ങള് ഗ്രേസ് പിരിയഡായി കണക്കാക്കും. ബില് ജനറേറ്റ് ആയതിന് ശേഷം തുക അടയക്കാന് സമയം ലഭിക്കുന്ന കാലയളവാണിത്.
ഉദാഹരണത്തിന് നിങ്ങളുടെ ബില്ലിംഗ് സൈക്കിള് ഏപ്രില് 1 മുതല് ഏപ്രില് 30 വരെയും നിങ്ങള്ക്ക് ബില്ല് അടയ്ക്കാനുള്ള അവസാന തീയതി മെയ് 19ഉം ആണെന്നിരിക്കട്ടെ, എങ്കില് ഏപ്രില് 1-ന് നടത്തിയ ക്രെഡിറ്റ് കാര്ഡ് പേയ്മെന്റ് തിരിച്ചടയ്ക്കുന്നചിന് 50 ദിവസത്തെ സമയം ലഭിക്കും. ഏപ്രില് 31-ന് നടത്തിയ പേയ്മെന്റിനും 20 ദിവസത്തോളം സമയം ലഭിക്കും.
ക്രെഡിറ്റ് കാര്ഡ് ബില് മുഴുവനായി അടച്ചില്ലെങ്കില് എന്തു സംഭവിക്കും
ക്രെഡിറ്റ് കാര്ഡ് ബില് അടയ്ക്കുമ്പോള് ചെറിയൊരു തുക പോലും ബാക്കിവെക്കുന്നത് നല്ലതല്ല. മുഴുവന് ബില് തുകയില് കുറവ് സംഖ്യയാണ് അടയ്ക്കുന്നതെങ്കില് പലിശ രഹിത കാലയളവ് പിന്വലിക്കപ്പെട്ടേക്കും. അടയ്ക്കാത്ത തുക അടുത്ത ബില്ലിംഗ് സൈക്കിളിലേക്ക് എത്തും. അങ്ങനെ വന്നാല് അപ്പോള് തന്നെ അതിന് പലിശ ഈടാക്കിത്തുടങ്ങും. അതുമാത്രമല്ല, പിന്നീട് നടക്കുന്ന പുതിയ ക്രെഡിറ്റ് കാര്ഡ് പേയ്മെന്റുകള്ക്ക് പലിശ രഹിത ആനുകൂല്യം ലഭിക്കണമെന്നില്ല. ഇടപാട് നടത്തുന്ന ദിവസം മുതല് അവയ്ക്കും പലിശ കണക്കാക്കിത്തുടങ്ങും. അതുകൂടാതെ പിഴയും നല്കേണ്ടിവരും.
ഉദാഹരണത്തിന് ബില് തുക 50, 100 ആണെന്നിരിക്കട്ടെ, നിങ്ങള് 50,000 അടച്ച് 100 രൂപ അടയ്ക്കാതെ ബാക്കിവെക്കുന്നു. താരതമ്യേന ചെറിയൊരു തുകയാണെങ്കിലും ബാങ്കിനെ സംബന്ധിച്ച് ബില് ക്ലിയറാക്കാതെ വന്നതായി കണക്കാക്കപ്പെടും. ഇതോടെ പലിശ രഹിത ആനുകൂല്യം ഇല്ലാതാകും. അടുത്ത ബില്ലിംഗ് സൈക്കിളില് നിങ്ങള് 30,000 രൂപയുടെ ഇടപാട് നടത്തിയാല് 100 രൂപയ്ക്ക് മാത്രമലല്ല പലിശ ബാധകമാകുക. 30,100 രൂപയ്ക്കും പലിശ നല്കേണ്ടിവരും. മാസത്തില് 3.75% പലിശയാണ് ഈടാക്കുന്നതെങ്കില് 1,129 രൂപ പലിശയായി നല്കേണ്ടിവരും. ജിഎസ്ടി കൂടി കൂട്ടിയാല് 1,332 രൂപ വെറുതെ പലിശ ഇനത്തില് കളയേണ്ടിവരും.
അതുകൊണ്ട് ക്രെഡിറ്റ് കാര്ഡിന്റെ ആനുകൂല്യങ്ങളും നേട്ടങ്ങളും വേണമെന്നുണ്ടെങ്കില് എല്ലാ മാസവും ബില് പൂര്ണ്ണമായും അടക്കാന് ശ്രദ്ധിക്കുക.