

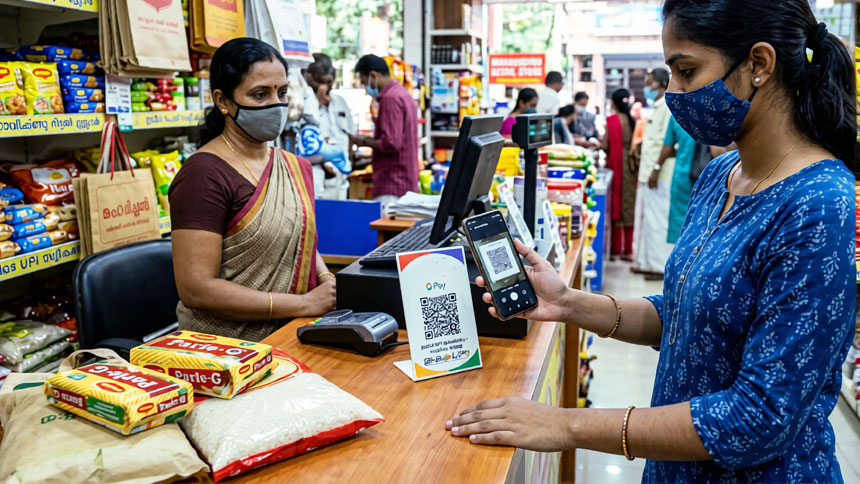
യുപിഐ ഇടപാടുകൾക്ക് ചാർജ് ഏർപ്പെടുത്തുമെന്ന ആശങ്കകൾക്കിടെയാണ് കേന്ദ്രസർക്കാരിന്റെ പുതിയ നീക്കം. 2,000 രൂപ വരെയുള്ള യുപിഐ ഇടപാടുകൾക്ക് ബാങ്കുകളും പേയ്മെന്റ് സിസ്റ്റം പ്രൊവൈഡർമാരും ചാർജ് ഈടാക്കാൻ പാടില്ല. റുപേ ഡെബിറ്റ് കാർഡ് വഴിയുള്ള പേയ്മെന്റുകൾക്കും ചാർജ് ഈടാക്കില്ല. അതേസമയം, 2,000 രൂപയ്ക്ക് മുകളിലുള്ള ചില വ്യാപാരി ഇടപാടുകൾക്ക് ഭാവിയിൽ മെർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് (MDR) ഏർപ്പെടുത്താനുള്ള സാധ്യതയാണ് പുതിയ നിയമഭേദഗതിയോടെ ചർച്ചയാകുന്നത്.
എന്നാൽ 2,000 രൂപയ്ക്ക് മുകളിലുള്ള എല്ലാ യുപിഐ ഇടപാടുകൾക്കും ഇപ്പോൾ എംഡിആർ നിലവിൽ വന്നിട്ടില്ല എന്നതാണ് ശ്രദ്ധിക്കേണ്ടത്. പേയ്മെന്റ് ആൻഡ് സെറ്റിൽമെന്റ് സിസ്റ്റംസ് ആക്ട്, 2007-ലെ സെക്ഷൻ 10എ ഭേദഗതി, ഭാവിയിൽ നിശ്ചിത വിഭാഗത്തിലുള്ള വ്യാപാരി ഇടപാടുകളിൽ എംഡിആർ ഏർപ്പെടുത്തുന്നതിനുള്ള നിയമപരമായ സാധ്യതയാണ് തുറന്നിരിക്കുന്നത്. എംഡിആർ വേണമോ, എത്ര നിരക്കിൽ വേണം, ഏതൊക്കെ ഇടപാടുകൾക്ക് ബാധകമാക്കണം തുടങ്ങിയ കാര്യങ്ങളിൽ പിന്നീട് തീരുമാനമുണ്ടാകുമെന്നാണ് കേന്ദ്രസർക്കാരിന്റെ വിശദീകരണം.
ഉപഭോക്താക്കൾക്ക് ചാർജ് വരുമോ?
സാധാരണ യുപിഐ ഉപയോക്താക്കളിൽ നിന്ന് ഇടപാട് ചാർജ് ഈടാക്കില്ലെന്ന് ധനമന്ത്രാലയം വ്യക്തമാക്കിയിട്ടുണ്ട്. വ്യക്തിയിൽ നിന്ന് വ്യക്തിയിലേക്കുള്ള (P2P) യുപിഐ ഇടപാടുകളും സൗജന്യമായി തുടരും. ഭാവിയിൽ എംഡിആർ ഏർപ്പെടുത്തിയാലും അത് ഉപഭോക്താവിൽ നിന്ന് ഈടാക്കുന്ന ഫീസായിരിക്കില്ല; വ്യാപാരികളിൽ നിന്ന് ഈടാക്കുന്ന നിരക്കായിരിക്കും.
അതേസമയം, എല്ലാ വ്യാപാരികൾക്കും എംഡിആർ ബാധകമാക്കില്ലെന്നും സർക്കാർ വ്യക്തമാക്കിയിട്ടുണ്ട്. നിശ്ചിത പരിധിക്ക് മുകളിലുള്ള പരിമിതമായ വ്യാപാരി ഇടപാടുകൾക്ക് മാത്രമായിരിക്കും ഭാവിയിൽ എംഡിആർ പരിഗണിക്കുക. അത്തരം നിരക്ക് ഡെബിറ്റ്, ക്രെഡിറ്റ് കാർഡുകളിലെ എംഡിആർ-നേക്കാൾ കുറവായിരിക്കുമെന്നും സർക്കാർ സൂചന നൽകിയിട്ടുണ്ട്.
എന്തുകൊണ്ടാണ് എംഡിആർ വീണ്ടും ചർച്ചയാകുന്നത്?
യുപിഐ ഇടപാടുകളുടെ എണ്ണം വലിയ തോതിൽ ഉയർന്നതോടെ ബാങ്കുകൾ, പേയ്മെന്റ് സർവീസ് പ്രൊവൈഡർമാർ, ഫിൻടെക് കമ്പനികൾ എന്നിവയ്ക്ക് സാങ്കേതിക അടിസ്ഥാനസൗകര്യം, സൈബർ സുരക്ഷ, തട്ടിപ്പ് പ്രതിരോധം തുടങ്ങിയ മേഖലകളിൽ തുടർച്ചയായ നിക്ഷേപം ആവശ്യമായി വരുന്നു. ഈ സംവിധാനത്തിന്റെ ദീർഘകാല സാമ്പത്തിക സുസ്ഥിരത ഉറപ്പാക്കുന്നതിനാണ് എംഡിആർ സംബന്ധിച്ച നിയമപരമായ സാധ്യത തുറന്നതെന്നാണ് കേന്ദ്രത്തിന്റെ വിശദീകരണം.
നിലവിൽ യുപിഐ പി2എം ഇടപാടുകൾക്ക് പരമാവധി 0.30% വരെ എംഡിആർ എന്ന ഘടന ഉണ്ടായിരുന്നെങ്കിലും 2020 ജനുവരി മുതൽ ബിഎച്ഐഎം-യുപിഐ ഇടപാടുകളിൽ എംഡിആർ പൂജ്യമാക്കിയിരുന്നു. ഡിജിറ്റൽ പേയ്മെന്റുകൾ പ്രോത്സാഹിപ്പിക്കുന്നതിനായി സർക്കാർ ബാങ്കുകൾക്കും പേയ്മെന്റ് മേഖലയിലെ മറ്റ് പങ്കാളികൾക്കും ഇൻസെന്റീവ് നൽകുന്ന സംവിധാനവും തുടരുന്നുണ്ട്.
2,000 എന്ന പരിധി എന്തുകൊണ്ട് പ്രധാനമാണ്?
2025-26 സാമ്പത്തിക വർഷത്തേക്കുള്ള കുറഞ്ഞ മൂല്യമുള്ള ബിഎച്ഐഎം-യുപിഐ പി2എം ഇടപാടുകളുടെ ഇൻസെന്റീവ് പദ്ധതിയിലും 2,000 വരെയുള്ള ഇടപാടുകൾക്ക് പ്രത്യേക പരിഗണന നൽകിയിരുന്നു. ചെറിയ വ്യാപാരികളെ ഡിജിറ്റൽ പേയ്മെന്റിലേക്ക് കൂടുതൽ ആകർഷിക്കുക എന്നതായിരുന്നു ഇതിന്റെ പ്രധാന ലക്ഷ്യം. 2,000 രൂപയ്ക്ക് മുകളിലുള്ള ഇടപാടുകൾക്ക് നിലവിൽ എംഡിആർ ഇല്ലെങ്കിലും ഇൻസെന്റീവ് ലഭിക്കുന്നില്ല.
അതുകൊണ്ട്, 2,000 രൂപ കടന്നാൽ ഉടൻ യുപിഐ ചാർജ് ഈടാക്കും എന്ന പ്രചാരണം ശരിയല്ല. നിലവിലെ സ്ഥിതി പ്രകാരം ഉപഭോക്താക്കൾക്ക് യുപിഐ ഉപയോഗിക്കുന്നതിന് ഫീസ് ഇല്ല. എന്നാൽ ഭാവിയിൽ 2,000ന് മുകളിലുള്ള ചില വ്യാപാരി ഇടപാടുകളിൽ എംഡിആർ ഏർപ്പെടുത്താനുള്ള സാധ്യത നിയമഭേദഗതി തുറന്നിട്ടുണ്ടെന്നതാണ് പുതിയ മാറ്റം. എംഡിആർ-ന്റെ കൃത്യമായ നിരക്ക്, ബാധകമാകുന്ന വ്യാപാരികളുടെ വിഭാഗം, പരിധി, ഇളവുകൾ എന്നിവ സംബന്ധിച്ച അന്തിമ തീരുമാനം വരാനിരിക്കുന്ന ചട്ടങ്ങളിലൂടെയും ബന്ധപ്പെട്ട സംവിധാനങ്ങളിലൂടെയും മാത്രമേ വ്യക്തമാകൂ.